Assurance : «Les complémentaires santé ne compenseront pas la couverture au premier Dirham»
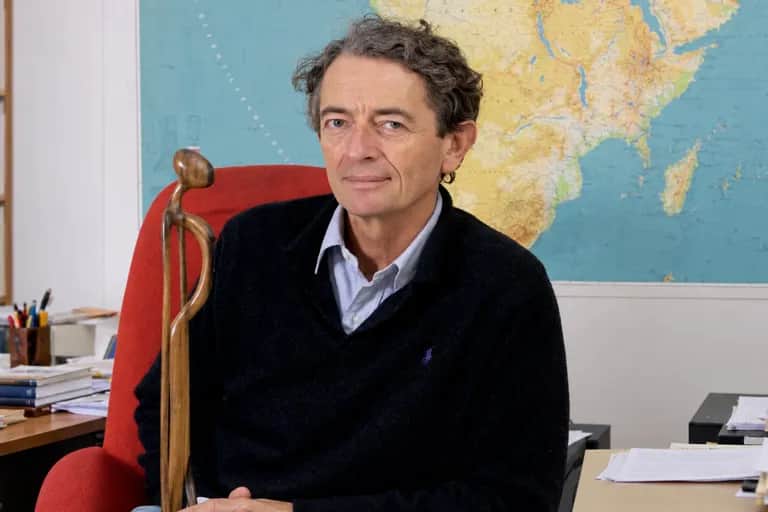
La bascule de l'assurance maladie vers la CNSS, la fragilité économique des petits cabinets, la digitalisation et la réforme du Code des assurances figurent parmi les principaux dossiers qui préoccupent les intermédiaires. Farid Bensaïd, président de la Fédération nationale des agents et courtiers d'assurance au Maroc (FNACAM), revient dans cet entretien sur les enjeux de ces transformations et les attentes de la profession.
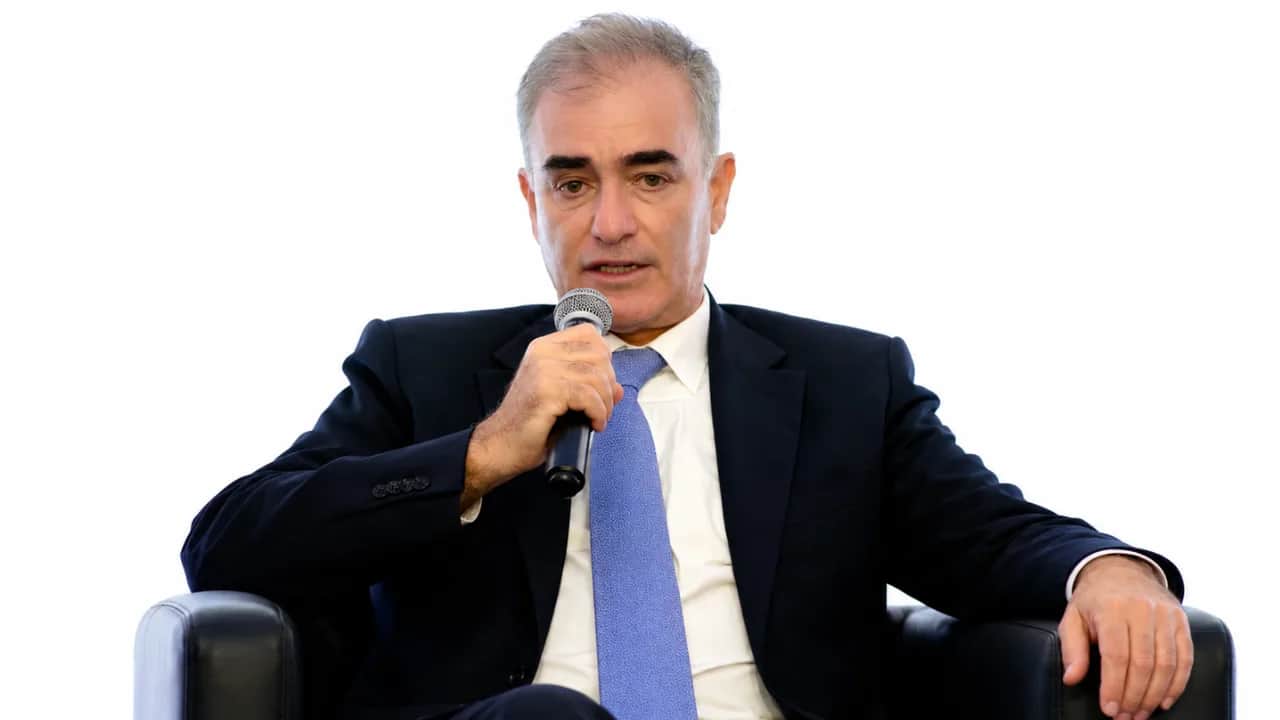
Finances News Hebdo : Vous avez récemment plaidé pour une période transitoire d'au moins deux ans avant la bascule des contrats d'assurance maladie concernés vers la CNSS. Pourquoi un tel délai est-il nécessaire ? Les assurances complémentaires pourront-elles compenser la perte d'activité pour les intermédiaires ?
Farid Bensaïd : Pour passer d'un régime à un autre, il faut du temps. Cette transition nécessite d'abord des études actuarielles et une évaluation des droits acquis des salariés. Les entreprises concernées devront déterminer si elles souhaitent conserver le même niveau de dépenses ou maintenir les garanties dont bénéficient actuellement leurs salariés.
Il faudra également engager des discussions avec les partenaires sociaux et construire des couvertures complémentaires adaptées. Tout cela demande de la préparation. C'est pourquoi nous estimons, au niveau de la FNACAM, qu'un délai de deux ans est nécessaire à compter de la fixation de la date de bascule.
Il faut aussi tenir compte du fait que deux systèmes vont cohabiter : l'AMO gérée par la CNSS et les assurances complémentaires pour les entreprises qui choisiront d'y souscrire.
Sur le plan du chiffre d'affaires, les complémentaires ne compenseront pas la couverture au premier Dirham. Leur mise en place exige un travail important, avec des garanties construites sur-mesure pour chaque client.
La gestion des sinistres devra également être fluide, ce qui suppose notamment une interconnexion des systèmes d'information afin d'éviter les traitements en doublon. Il y a donc un véritable travail de préparation à mener.
F. N. H. : Vous avez rappelé que 68% des agents d'assurance perçoivent moins d'un million de dirhams de commissions par an. Le modèle économique des petits cabinets est-il aujourd'hui fragilisé ? Quelles solutions envisagez-vous avec les compagnies d'assurances ?
F. B. : Le secteur de l'intermédiation est aujourd'hui assez atomisé. Les cabinets de petite taille, qu'il s'agisse d'agents ou de courtiers, sont particulièrement exposés aux transformations qui s'annoncent, notamment avec le développement du digital et de l'intelligence artificielle.
Nous avons d'ailleurs engagé des discussions avec les compagnies d'assurances pour réfléchir aux moyens d'accompagner ces structures et éviter qu'elles ne souffrent trop de cette transformation. Le digital risque notamment de venir concurrencer leur activité traditionnelle de proximité. Nous cherchons donc collectivement des solutions.
Mais il est clair que les cabinets de petite, voire de très petite taille, pourraient se retrouver en difficulté si le secteur dans son ensemble ne réagit pas à ces évolutions.
F. N. H. : La disparition de l'attestation automobile papier est envisagée pour juillet 2027, tandis que l'intelligence artificielle commence à transformer les métiers de l'assurance. Comment les intermédiaires peuvent-ils tirer parti de ces évolutions et quel rôle la FNACAM entend-elle jouer dans leur accompagnement ?
F. B. : La transformation digitale est déjà engagée, particulièrement dans l'assurance automobile, qui représente environ un tiers de l'activité du secteur.
Dans les autres branches également, l'intelligence artificielle peut apporter des solutions intéressantes, notamment pour automatiser la gestion répétitive de certains dossiers.
Je pense que la FNACAM a un rôle important à jouer pour rechercher des solutions collectives et permettre aux intermédiaires de disposer des outils nécessaires à l'utilisation de l'IA. Nous n'avons pas vraiment le choix : certaines tâches simples et répétitives seront demain réalisées par l'intelligence artificielle.
Mais il ne faut pas voir cette technologie uniquement comme une menace. Elle peut aussi devenir un outil de gestion et d'analyse commerciale. Elle peut nous aider à mieux comprendre les besoins des clients, à affiner notre analyse et à renforcer notre proximité avec eux.
L'intelligence artificielle représente donc aussi une opportunité pour les intermédiaires qui sauront l'utiliser à bon escient.
F. N. H. : La refonte du Livre IV du Code des assurances avance et prévoit notamment un assouplissement des conditions d'accès à la profession. Dans quelle mesure le nouveau texte répond-il aux attentes des intermédiaires ?
F. B. : La FNACAM a été associée, avec la Fédération marocaine de l'assurance et l'ACAPS, aux travaux de conception et d'élaboration de ce nouveau Livre IV, qui constituera notre cadre réglementaire pour les prochaines années.
Beaucoup de choses ont évolué depuis le lancement de cette réforme, il y a plusieurs années. Entre-temps, de nouvelles problématiques sont apparues, notamment avec l'intelligence artificielle, la digitalisation et les enjeux de sécurité. Le texte a donc connu plusieurs adaptations pour tenir compte de ces changements.
Il ne répond pas à 100% à toutes les attentes des intermédiaires, mais la FNACAM a pu faire intégrer des avancées importantes, qui figurent aujourd'hui dans le projet.
Je pense notamment aux conditions d'accès à la profession, aux dispositions relatives aux succursales et aux examens professionnels. Plusieurs procédures ont été simplifiées afin de permettre aux intermédiaires de développer leurs activités plus sereinement dans le contexte actuel.