Assurances: Abderrahim Chaffai fixe les prochains caps
Dix ans après sa création, l'ACAPS prépare une nouvelle étape dans la régulation du marché marocain des assurances. Solvabilité basée sur les risques, tarification automobile, inclusion assurantielle, protection des assurés, couvertures obligatoires et supervision des risques émergents…, son président, Abderrahim Chaffai, a exposé les priorités de l'Autorité, lors des Nuits de la Finance, tout en dressant le bilan d'un secteur dont la croissance et la solidité financière contrastent encore avec la faible diffusion de certaines garanties.
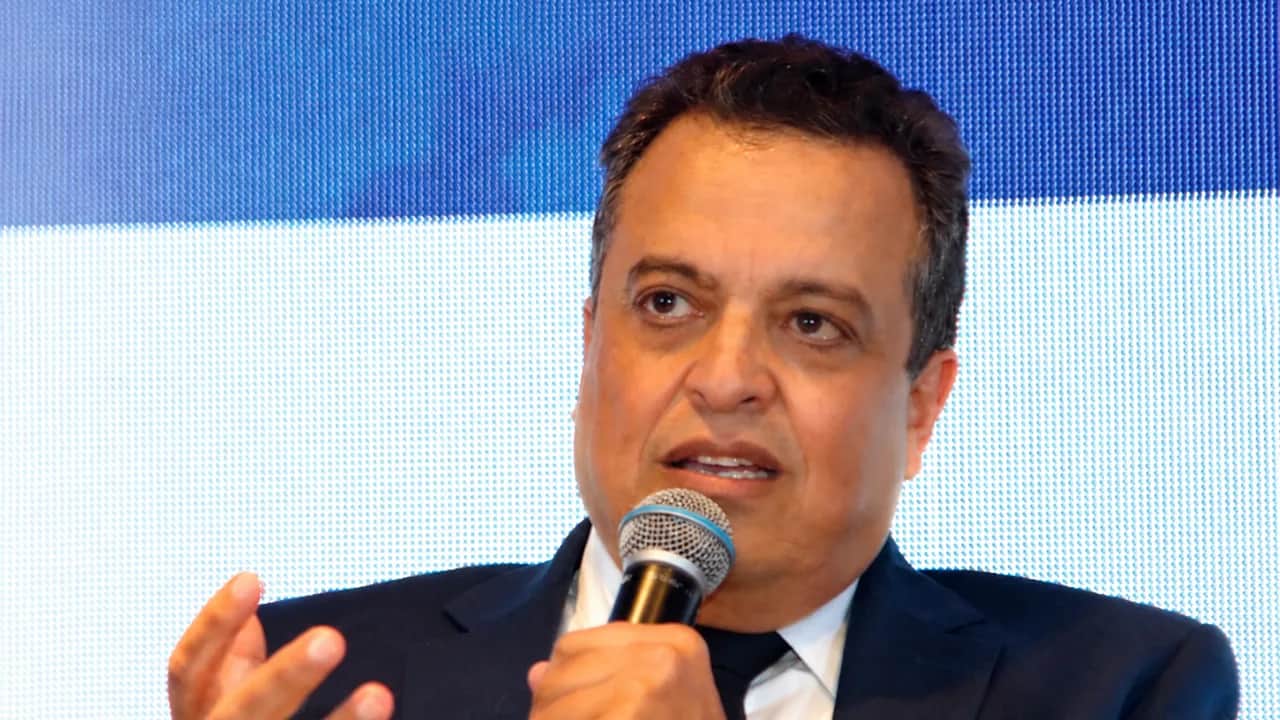
Abderrahim Chaffai a ouvert la rencontre des Nuits de la Finance, organisée le mardi 3 novembre à Casablanca et consacrée à la première décennie de l’Autorité de contrôle des assurances et de la prévoyance sociale (ACAPS), par un état des lieux du secteur. Avant d’aborder les projets réglementaires, son intervention a retracé les évolutions du marché et ses points de fragilité.
En 2025, le secteur a réalisé 64 milliards de dirhams de chiffre d’affaires, après une croissance annuelle moyenne proche de 6,9% sur dix ans, supérieure à celle de l’économie nationale. L’assurance-vie a progressé de 8,4% par an contre 6,8% pour la non-vie. L’épargne représente près de 40% des primes, devant l’automobile (environ 16 milliards de dirhams). Le marché compte 25 entreprises d’assurance et de réassurance, 1.625 agents et 530 courtiers; il occupe le deuxième rang africain derrière l’Afrique du Sud.
La solidité financière ressort des 260 milliards de dirhams de placements, des 62 milliards de plus-values latentes et des 48 milliards de fonds propres. Le rendement des capitaux propres avoisine 11% et le ratio de solvabilité, selon le régime actuel, dépasse 400%. Un indicateur appelle cependant à la vigilance : le ratio combiné de la non-vie atteint 105%. Les revenus financiers compensent donc un résultat technique déficitaire, ce qui rend la rentabilité sensible aux évolutions des marchés.
La SBR attend sa mise en œuvre
Engagée en 2016, la solvabilité basée sur les risques (SBR) doit entrer en application en 2027 sur les comptes de 2026. Les textes sont finalisés et attendent leur publication au Bulletin officiel, a indiqué Abderrahim Chaffai. Adaptée du régime européen Solvabilité II, elle permettra d’apprécier les actifs et les engagements en valeur économique et de mesurer plus finement les risques de marché, de souscription ou de contrepartie. Elle renforcera aussi la gouvernance, les projections de solvabilité à trois ou cinq ans et l’information communiquée au superviseur et au public. Les exigences de gestion des risques sont déjà en place depuis 2021.
Treize compagnies basculeront vers ce dispositif, les autres restant soumises au régime actuel. Les derniers tests font ressortir un ratio de solvabilité de 274% pour les treize entreprises concernées. À une question de l’auditoire sur l’éventualité de ventes d’actions au profit des obligations, le président de l’ACAPS a répondu que les simulations ne laissaient pas prévoir de réallocation générale des placements. En revanche, une meilleure mesure du capital consommé par chaque produit pourrait modifier les arbitrages de gestion et la tarification. L’objectif, a-t-il rappelé, n’est pas seulement de proposer le prix le plus bas, mais de garantir que les assureurs pourront honorer leurs engagements, même en cas de choc.
Automobile et habitation : élargir la protection
L’autre échéance avancée concerne la libéralisation des critères de tarification de la responsabilité civile automobile, envisagée au premier semestre 2027. Pour un particulier, la prime repose aujourd’hui essentiellement sur la puissance fiscale et le carburant du véhicule. L’ACAPS a identifié d’autres variables permettant de mieux apprécier le risque, avec l’idée d’encourager aussi la prévention. Il s’agira d’abord d’élargir les critères, avant d’éventuelles étapes supplémentaires.
Le régulateur réfléchit parallèlement à une assurance habitation obligatoire, fondée sur des garanties simples et des prix accessibles. Abderrahim Chaffai a évoqué l’objectif de couvrir, dans un premier temps, 50 à 60% des logements. Une telle diffusion renforcerait l’indemnisation assurantielle après un séisme ou des inondations et limiterait le recours à la solidarité nationale.
L’ACAPS entend également reprendre les multiples obligations de responsabilité civile professionnelle dispersées dans les textes propres à chaque métier. Leur intégration progressive au Code des assurances, sur un horizon d’au moins cinq ans, permettrait de fixer des garanties minimales et d’encadrer franchises et exclusions, afin qu’un contrat obligatoire assure une protection réelle.
L’inclusion bute encore sur le prix et la confiance
Le taux de pénétration de l’assurance atteint 3,7% du PIB, mais cet indicateur masque un faible équipement hors couvertures obligatoires. Dans un baromètre réalisé en 2022 auprès de plus de 2.400 particuliers et 615 petites entreprises, l’ACAPS relevait des taux de 4% pour l’habitation et de 6% pour l’épargne. Parmi les TPE interrogées, 29% seulement disposaient d’une assurance accidents du travail, pourtant obligatoire, et 22% d’une multirisque professionnelle. Le pouvoir d’achat, la méconnaissance des produits, la complexité des démarches et l’absence de perception du risque freinent la demande. Une nouvelle enquête doit permettre de mesurer l’évolution de ces obstacles.
La microassurance offre une piste de développement : 2,8 millions de contrats avaient été commercialisés à fin 2025, selon les chiffres cités par Chaffai. Encore faut-il alléger les formalités et adapter les contrats aux revenus modestes. À titre d’exemple, la procédure de mise en demeure pour une prime impayée devient peu pertinente lorsqu’elle porte sur un contrat à 50 dirhams. Le régulateur travaille ainsi à simplifier la souscription et l’indemnisation.
Les amendements des livres I et IV du Code des assurances visent, eux, à renforcer l’information avant la signature, la clarté des garanties et la qualité du conseil; un futur livre V doit traiter de la conduite de marché. L’ACAPS souhaite limiter les clauses qui réduisent excessivement la couverture et encadrer la formation annuelle des intermédiaires. Des instructions sont aussi prises avec la profession pour éviter des demandes de justificatifs inutiles lors du règlement de certains sinistres. Derrière ces mesures, une même préoccupation exprimée durant le débat : faire considérer l’assurance comme «une protection financière contre un aléa plutôt qu’une taxe».
Export, Takaful et retraites dans les échanges
Interrogé sur le financement des exportateurs, Chaffai a rappelé la mise en place, avec les pouvoirs publics, d’un produit d’assurance-crédit couvrant les impayés sur 15 marchés africains identifiés. Le mécanisme associe réassurance et engagement de l’État, avec une enveloppe initiale de 100 millions de dirhams. Sa diffusion auprès des entreprises reste néanmoins un enjeu pour qu’elles puissent effectivement en bénéficier.
L’assurance Takaful compte quatre opérateurs et une fenêtre de ré-Takaful. Le président de l’ACAPS a évoqué des croissances annuelles de l’ordre de 50%, mais le lancement de nouvelles offres d’épargne ou de retraite suppose des échanges avec le Conseil supérieur des oulémas. Sur la réforme générale des retraites, il a rappelé que l’Autorité apporte des avis techniques et actuariels : le choix du futur système appartient au gouvernement.
Climat, cyberrisques et IA : de nouvelles méthodes de contrôle
Une instruction adressée aux compagnies en janvier 2024 leur demande d’identifier et d’évaluer les risques climatiques et cyber, jusqu’au niveau de leurs Conseils d’administration. L’ACAPS collecte désormais des informations pour préparer des exigences plus normatives. Elle participe, avec Bank Al-Maghrib, l’AMMC et le ministère des Finances, à des tests de résistance annuels et travaille à compléter la surveillance individuelle des assureurs par une approche macroprudentielle.
La montée des agents d’intelligence artificielle dans les parcours clients appelle aussi un contrôle du conseil fourni et de la protection des données. Le régulateur étudie ces usages et développe un outil de surveillance des offres d’assurance en ligne, dont la mise en service est envisagée dans les prochains mois. En interne, une base de données commune aux directions doit contribuer à moderniser la supervision, avec une échéance évoquée pour février 2027.
Dans le plan stratégique 2024-2028, Chaffai place ainsi la réussite de la SBR, l’élargissement des couvertures et la modernisation du contrôle au cœur des prochaines étapes de l’ACAPS