PLF 2027: Moins d’IR, plus de pouvoir d’achat ?
Seuil d'exonération porté à 60.000 dirhams, trois tranches au lieu de cinq, taux marginal ramené à 30% : le projet de Loi de Finances 2027 annonce une nouvelle refonte de l'impôt sur le revenu, étalée jusqu'en 2031. Un geste fort pour les salariés et les classes moyennes, dont l'effet réel dépendra toutefois de l'évolution des prix et des salaires.
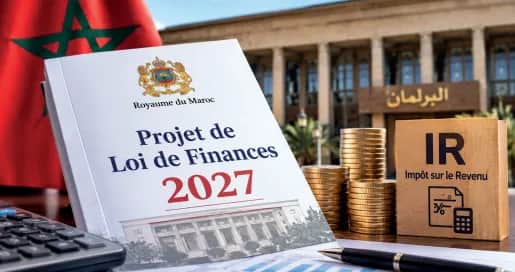
C'est l'une des mesures phares du PLF 2027. Dans sa note de présentation, le gouvernement place «la restauration du pouvoir d'achat» au premier rang de ses priorités. Il entend agir sur les prix à travers la compensation et la réforme des circuits de distribution. Il entend aussi agir sur le revenu disponible des ménages, et c'est là que l'impôt sur le revenu (IR) entre en scène.
L'exécutif ne part pas de zéro. La Loi de Finances 2025 avait déjà relevé le seuil d'exonération de 30.000 à 40.000 dirhams et abaissé le taux marginal de 38% à 37%. Le nouveau texte va beaucoup plus loin. En effet, le cœur de la réforme repose sur trois changements majeurs. Le revenu net annuel exonéré passera de 40.000 à 60.000 dirhams, soit 5.000 dirhams par mois. Le nombre de tranches imposables tombera de cinq à trois, taxées à 10%, 20% et 30%. Enfin, le taux marginal sera ramené de 37% à 30%. Le changement sera progressif. Le nouveau barème sera déployé sur cinq ans, de 2027 à 2031, «après évaluation de son coût et de ses effets sur les revenus des ménages et les recettes publiques». Le gouvernement le lie explicitement à l'élargissement de l'assiette et à la lutte contre l'évasion fiscale. Deux mesures d'accompagnement complètent le dispositif. Le taux forfaitaire de déduction des frais professionnels, aujourd'hui de 35% ou 25% selone revenu, serait porté à 45% pour tous, avec un plafond inchangé de 35.000 dirhams. Cette mesure viendrait ainsi compléter la baisse du barème en réduisant davantage la base imposable des salariés concernés. En contrepartie, l'exonération des indemnités serait limitée, à l'horizon 2031, aux seuls frais réels et justifiés. Les primes versées de façon permanente redeviendraient des compléments de salaire imposables. L'objectif affiché : mettre fin aux «pratiques d'optimisation et d'abus de droit». Le PLF rappelle aussi les acquis récents. Les pensions de retraite concernées ont bénéficié d'une réduction de 50% de l'IR en 2025, puis d'une exonération totale depuis le 1er janvier 2026. Paradoxe apparent, le produit attendu de l'IR progresse malgré tout : 71,5 milliards de dirhams prévus en 2027 contre 64,7 milliards en 2026, soit +10,55%.
Pouvoir d'achat : un gain réel, mais partiel
La première étape a déjà élargi la base des exonérés. Selon les projections du ministère de l'Économie et des Finances, la réforme de 2025 devait porter la part des contribuables exonérés relevant du barème de 71,4% à 80%, pour un effort budgétaire de 5,2 milliards de dirhams.
Mais un impôt plus léger ne garantit pas un niveau de vie plus élevé. Pour l'économiste Khalid Kabbadj, le pouvoir d'achat «doit être apprécié à travers le revenu disponible réel, c'est-à-dire après prélèvements obligatoires et en tenant compte de l'évolution effective des prix, autrement dit le restant à vivre». Sur le papier, le contexte est favorable. D'après le haut-commissariat au Plan (HCP), l'indice des prix à la consommation n'a progressé que de 0,8% en moyenne en 2025. En septembre 2026, il ne dépassait son niveau d'un an plus tôt que de 0,5%.
Cette moyenne masque toutefois de forts écarts. En 2025, les prix ont reculé de 2,6% dans le transport, mais grimpé de 3,3% dans les restaurants et hôtels. En septembre 2026, les produits alimentaires baissaient de 2,5% sur un an, tandis que les produits non alimentaires augmentaient de 2,8%. Selon la structure de leur budget, les ménages ne ressentent donc pas la même inflation.
Surtout, une inflation faible n'efface pas les hausses passées : les prix progressent simplement moins vite. Le calendrier pose aussi question. Bank Al-Maghrib table sur une inflation de 0,7% en 2026, puis de 1,5% en 2027. Or la réforme s'étalera jusqu'en 2031 : une partie du gain fiscal annuel pourrait être absorbée par la remontée des prix. La réforme reste, selon Khalid Kabbadj, «un instrument pertinent de soutien au revenu net des salariés, mais elle ne saurait, à elle seule, compenser les tensions structurelles qui pèsent sur le budget des ménages».
Consommation : un coup de pouce, pas une relance
La consommation des ménages a nettement ralenti. Selon les comptes nationaux du HCP, elle n'a progressé que de 1,2% en volume en 2025 contre 2,9% en 2024. Elle n'a contribué qu'à hauteur de 0,7 point à une croissance de 4,9%, portée surtout par l'investissement, en hausse de 16,3%.
Le moral des ménages se redresse, sans euphorie. L'indice de confiance des ménages calculé par le HCP s'établit à 59,2 points au troisième trimestre 2026. C'est 5,6 points de plus qu'un an plus tôt, mais en légère baisse par rapport au trimestre précédent.
Dans ce contexte, l'allègement de l'IR peut aider. Mais pour Khalid Kabbadj, «il serait excessif de lui attribuer, à lui seul, la capacité de provoquer une véritable relance de la demande des ménages». Son premier effet est «mécanique» : il augmente le salaire net. Ce gain peut toutefois aller à la consommation, à l'épargne, au remboursement des crédits ou à une réserve de précaution.
Tout dépend donc de qui en profite. «Pour les ménages modestes ou intermédiaires, un allègement fiscal peut rapidement se traduire par une amélioration de la consommation courante», explique l'économiste. «En revanche, pour les revenus plus élevés, une partie du gain fiscal peut être orientée vers l'épargne ou les placements financiers», ajoute-t-il. Or, en valeur absolue, ce sont ces hauts revenus qui gagneront le plus avec la baisse du taux marginal de 37% à 30%.
L'économiste soulève un autre risque : les fuites vers l'étranger. La demande doit, selon lui, trouver en face «une offre productive nationale suffisamment compétitive. Sans cela, une partie de la consommation supplémentaire risque de se traduire par une augmentation des importations plutôt que par une création de valeur et d'emplois au niveau national». Pour que l'effet dure, il plaide pour un mécanisme d'indexation. En France, le barème de l'IR est régulièrement indexé sur l'inflation. Cela évite, selon lui, «que la progression nominale des salaires ne conduise mécaniquement à une augmentation de la pression fiscale». Au Maroc, le barème reste révisé par à-coups, au gré des Lois de Finances.
La conjoncture invite aussi à la prudence. Bank Al-Maghrib prévoit un ralentissement de la croissance à 2,9% en 2027, après 4,4% en 2026. Et l'État devra financer le manque à gagner : la note de présentation conditionne chaque étape à l'évaluation de son coût, à l'élargissement de l'assiette et à la lutte contre l'évasion fiscale.
Un levier parmi d'autres
La réforme de l'IR inscrite au PLF 2027 marque une rupture d'échelle. Avec un seuil d'exonération à 60.000 dirhams, une large part des salariés sortira du champ de l'impôt, et les classes moyennes verront leur facture fiscale fondre d'ici 2031. Mais son effet sur le pouvoir d'achat réel et sur la consommation dépendra des prix, des salaires et de l'emploi.
Pour Khalid Kabbadj, la mesure est «positive et nécessaire, mais elle doit être considérée comme un levier parmi d'autres». Elle devra s'accompagner «d'une progression régulière des revenus, d'une amélioration de l'emploi, d'une maîtrise des dépenses contraintes et d'un accès plus équilibré au financement». L'ambition, conclutil, est de «construire une fiscalité qui accompagne la progression du revenu disponible, encourage le travail, soutienne la consommation et contribue, dans le même temps, à renforcer l'épargne et l'investissement productif».