IPO Laprophan : La bonne posologie pour financer sa croissance
Avec une opération de 2,22 milliards de DH, dont 1,4 milliard d'argent frais, Laprophan prépare l'une des plus importantes IPO de ces dernières années. L'essentiel des fonds servira au rachat de Polymédic, nouvelle étape de sa stratégie d'acquisitions.
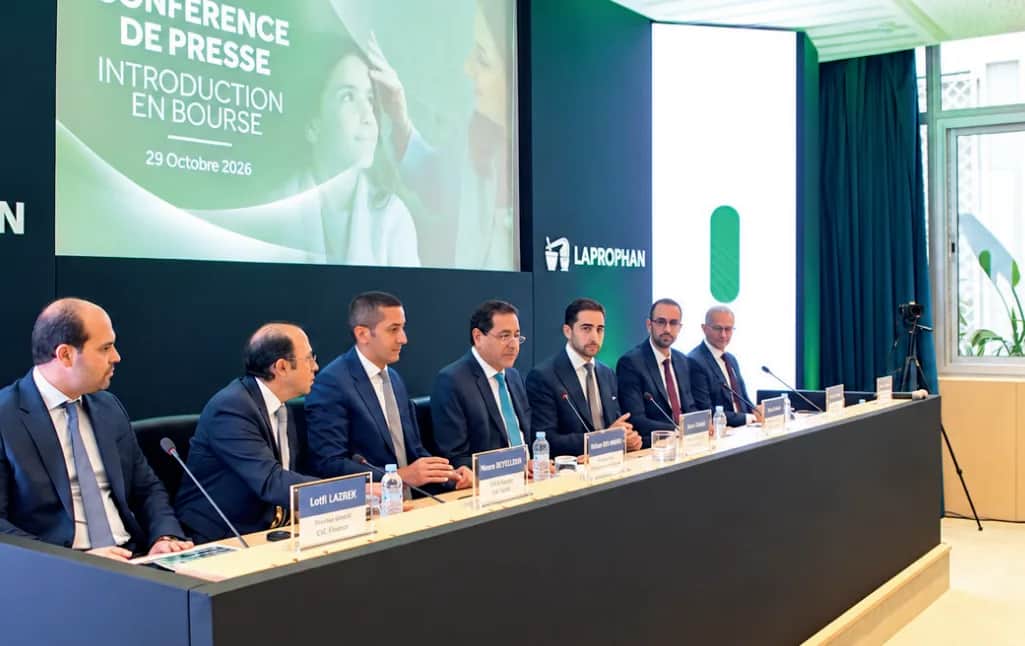
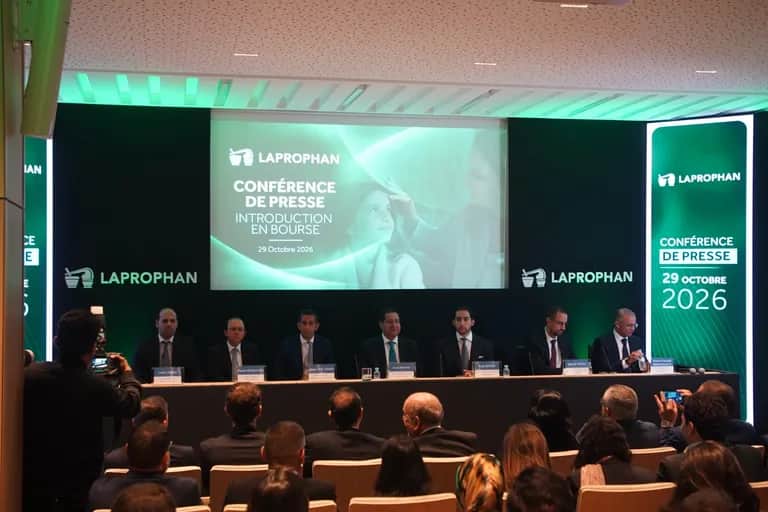
Fondé en 1949 par Abderrahim Bennis, Laprophan a changé de dimension depuis le retour de Farid Bennis à sa tête en 2020. Lors de la présentation du 29 octobre, Hatim Ben Ahmed, Managing Partner de Mediterrania Capital Partners (MCP), a présenté l'opération comme la plus importante IPO du secteur de la santé au Maroc. CFG Finance, conseiller financier, l'a également située parmi les plus grosses opérations de la cote, hors privatisations et introduction de SGTM.
Sur les 2,22 milliards de DH de l'offre, 1,4 milliard proviendra d'une augmentation de capital et 822,6 MDH d'une cession de titres par les véhicules de MCP. Le prix est fixé à 341 DH par action. Le flottant atteindra 37,64%, tandis que Farid Bennis conservera, directement et via ses holdings, 57,47% du capital.
Polymédic absorbera près de 90% de l'argent frais
Selon la note d'opération visée par l'AMMC, près de 90% de l'augmentation de capital, soit environ 1,26 milliard de DH, financeront l'acquisition de Corporate Investment Holding, maison mère de Polymédic. Le contrat de rachat a été signé en octobre, mais l'opération reste soumise à l'accord du Conseil de la concurrence.
Polymédic a réalisé 405 MDH de chiffre d'affaires en 2025 et en prévoit environ 455 MDH en 2026. Avec 138 autorisations de mise sur le marché, plus de 200 produits et une usine à Casablanca, le laboratoire permettra à Laprophan d'étoffer son portefeuille dans des spécialités où il est encore peu présent.
CFG Finance a souligné la particularité du financement : les capitaux seront mobilisés pour une acquisition déjà identifiée et contractualisée, plutôt que pour d'éventuels projets futurs.
L'opération prolongera une série d'acquisitions engagée depuis l'entrée de MCP en 2023: Amanys Pharma et Botanic Pharma en 2024, puis 60% du suisse Rivopharm en février 2026. Le groupe compte désormais quatre sites industriels au Maroc et en Suisse, près de 1.450 collaborateurs et une présence commerciale dans plus de 50 pays.
Des résultats portés par les acquisitions et la croissance organique
En 2025, Laprophan a réalisé 1,82 milliard de DH de chiffre d'affaires, un EBE de 354 MDH et un résultat net de 109 MDH. Avec Rivopharm intégré sur douze mois, les revenus proforma auraient atteint 2,52 milliards de DH.
Au premier semestre 2026, le chiffre d'affaires consolidé a progressé de 11,4% sur une base proforma comparable, à 1,35 milliard de DH. L'EBE a augmenté de 35,2%, à 284,5 MDH, et le résultat net consolidé a plus que doublé, à 125,7 MDH.
Le management vise 2,83 milliards de DH de revenus en 2026 et 4,31 milliards en 2031. À cette échéance, l'EBE atteindrait 1,08 milliard de DH, pour une marge de 25%, et le résultat net part du groupe 521 MDH. La nouvelle unité d'injectables d'Aïn El Aouda, attendue en 2027, doit accompagner cette trajectoire.
Ces projections n'intègrent pas Polymédic ni certaines synergies des acquisitions précédentes.
Au prix de 341 DH, Laprophan est valorisé environ 4,5 milliards de DH avant augmentation de capital. CFG Finance fait ressortir une décote de 26,6% par rapport à la valeur DCF de 465 DH par action, de 16% face à la référence transactionnelle et de 21% par rapport aux comparables boursiers.
Le prix correspond à 27,8 fois le bénéfice attendu en 2026 et 16,4 fois celui projeté pour 2027. Le business plan prévoit aussi une baisse de l'endettement financier net, de 1,41 milliard de DH fin 2026 à 32 MDH en 2031, ainsi qu'une première distribution de dividendes en 2027.
La souscription est programmée du 9 au 17 novembre 2026, pour une première cotation prévue le 25 novembre.