Menu
fermer

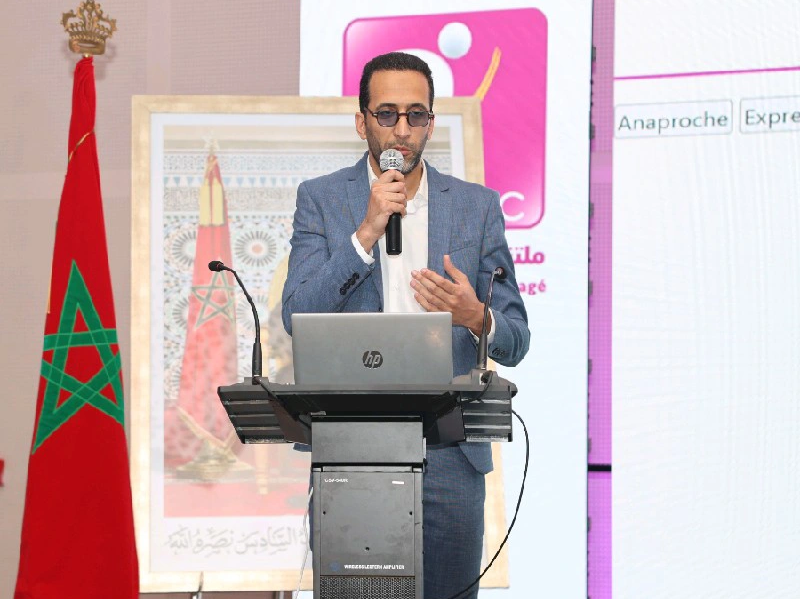
En 2020, le marché de la supply chain finance au Maroc était estimé à 80 milliards de dirhams, mais les transactions n’avoisinaient que 6 milliards. La stratégie nationale lancée en avril 2026 compte bien combler ce gap en agissant notamment sur l’offre de solutions. Dans cet entretien, Oussama Attahir, docteur en économie appliquée, analyse les opportunités et les freins éventuels à l’essor de la SCF au Maroc.
Propos recueillis par J. M.
Finances News Hebdo : Le Maroc vient de lancer sa stratégie nationale de Supply chain finance. Pouvez-vous revenir sur les avantages qu’offre ce modèle pour les entreprises, et plus particulièrement les TPME ?
Oussama Attahir : La Supply chain finance (SCF) est bien plus qu'un simple outil de financement; c'est un mécanisme de synchronisation entre les flux physiques et financiers. Son premier avantage est l'optimisation immédiate du besoin en fonds de roulement (BFR). Pour le fournisseur, elle permet de libérer le «cash piégé» dans les factures en attente, réduisant ainsi le délai moyen de recouvrement (DSO) sans alourdir son endettement bancaire classique. L'autre avantage majeur, c'est l'arbitrage de crédit : une petite entreprise peut se financer en s'appuyant sur la qualité de signature de son grand donneur d'ordres. Cela se traduit par un coût du capital nettement plus compétitif que celui d'un crédit de trésorerie standard. Enfin, pour l'acheteur, la SCF sécurise la chaîne d'approvisionnement en stabilisant la santé financière de ses partenaires critiques, tout en lui offrant une plus grande flexibilité dans la gestion de ses propres liquidités.
F. N. H. : Parmi les solutions de Supply chain finance qui existent, lesquelles vous semblent les plus adaptées aux spécificités et aux besoins des TPME marocaines ?
O. A. : Pour le contexte marocain, deux solutions se distinguent nettement. La première est sans aucun doute l'affacturage inversé (Reverse Factoring). C'est la solution la plus inclusive pour une TPME, car c'est l'acheteur qui initie le programme. La banque ne regarde plus le risque de la petite structure, souvent jugé trop élevé, mais celui du grand groupe, ce qui lève la barrière de l'asymétrie d'information. La seconde solution, plus novatrice mais essentielle pour notre tissu industriel, est le financement sur bon de commande (Purchase Order Financing). Contrairement à l'affacturage qui intervient après la livraison, cet outil permet de financer la phase de production elle-même, ce qui est vital pour les TPME qui remportent de gros marchés mais manquent de fonds pour acheter les matières premières.
F. N. H. : Aujourd’hui sur le marché national, l’affacturage concentre l’essentiel de l’offre de SCF. Toutefois, son taux de pénétration se limite à 2% du PIB. Quels sont les freins rencontrés et comment les lever ?
O. A. : Le diagnostic est clair : nous souffrons d'un frein culturel et d'un déficit de transparence. L'affacturage a longtemps été stigmatisé comme le «financement de la dernière chance» pour les entreprises en difficulté, alors que c'est un outil de performance. De plus, le manque de transparence financière des TPME rend les banques prudentes. Pour lever ces freins, nous avons aujourd'hui un levier historique : la loi 69-21 sur les délais de paiement. En imposant des amendes dissuasives en cas de retard, cette loi transforme la SCF en une solution de conformité indispensable pour les acheteurs. Parallèlement, la stratégie nationale 2026 vise à injecter de la fluidité via la facturation électronique et la création d'une infrastructure digitale unifiée qui connectera banques et entreprises. En passant d'un encours actuel de 6 milliards de DH à un potentiel estimé à 80 milliards, le Maroc peut réellement changer d'échelle si l'on généralise ces outils à travers tout l'écosystème, y compris le secteur public.
F. N. H. : Comment garantir une appropriation efficace par les TPME des outils technologiques déployés ?
O. A. : Le succès de l'adoption repose sur deux piliers : la simplicité de l'outil et l'accompagnement humain. Techniquement, nous devons privilégier une expérience «friction-right» : des plateformes intuitives où l'on peut céder une facture en un clic, avec un processus d'embarquement (onboarding) digitalisé via l'e-KYC et la biométrie pour éviter les lourdeurs administratives. Cependant, la technologie ne doit pas être un obstacle. Il est impératif que le déploiement de plateforme de SCF s'accompagne de programmes de sensibilisation et de formation continue. L'objectif est de faire comprendre au chef d'entreprise que le numérique n'est pas un coût supplémentaire, mais un investissement pour sa viabilité à long terme. L'interopérabilité avec les systèmes de gestion (ERP) déjà existants sera également un facteur clé pour une adoption fluide.