Menu
fermer

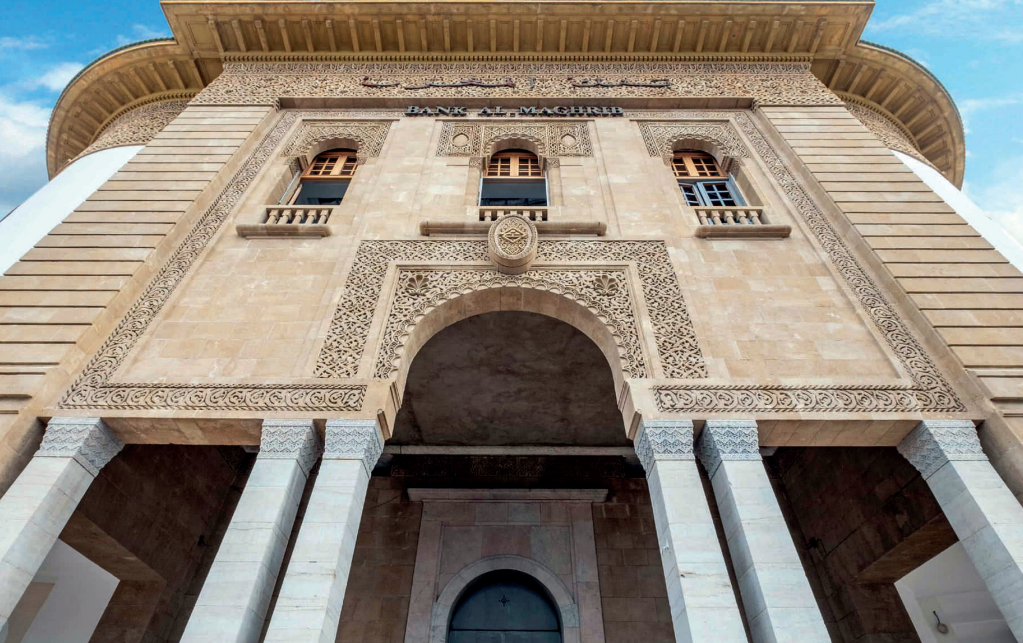
Bank Al-Maghrib maintient son taux directeur à 2,25% malgré une croissance et une inflation nettement révisées à la baisse, préférant se prémunir contre le pétrole cher, le retour attendu de l’inflation sous-jacente et la dégradation des comptes extérieurs.
Par Y. Seddik
Bank Al-Maghrib n’a suivi ni la BCE ni la Réserve fédérale, qui viennent toutes les deux de relever leurs taux. Elle n’a pas davantage profité de la faiblesse de l’inflation pour reprendre son cycle d’assouplissement. Réuni mardi, son Conseil a laissé le taux directeur à 2,25%, signant un sixième maintien consécutif depuis la baisse de mars 2025.
À première vue, les nouvelles prévisions auraient pourtant pu rouvrir le débat sur une détente monétaire. L’inflation, limitée à 0,3% sur les huit premiers mois de l’année, ne devrait atteindre que 0,7% en moyenne en 2026, contre 1,5% prévu en juin.
La croissance, elle, est ramenée de 5,2% à 4,4%. En trois mois, BAM a donc retiré 0,8 point à chacune de ses deux principales projections. Pour aller dans le détail, le ralentissement de l’inflation provient surtout des produits alimentaires, notamment de l’huile d’olive. La composante sousjacente, débarrassée des prix les plus volatils, ressortirait même à -0,2% cette année. BAM ne considère toutefois pas cette accalmie comme durable.
Dès 2027, l’inflation globale remonterait à 1,5% et sa composante sous-jacente à 2,2%, sous l’effet de la disparition du soutien alimentaire et du maintien d’une inflation importée élevée. Dans le même temps, les anticipations des professionnels du secteur financier restent d’ailleurs proches de 2%, avec une moyenne de 2,1% à huit trimestres et de 2,2% à douze trimestres.
L’inflation observée a presque disparu, mais les agents économiques ne misent pas sur une installation durable des prix à ce niveau. Surtout, le pétrole interdit également de conclure trop vite au retour d’un environnement désinflationniste. BAM attend désormais le Brent à 87,2 dollars le baril en moyenne en 2026, contre 68,2 dollars l’année dernière. Les subventions au transport routier et le maintien des prix du gaz butane et de l’électricité empêchent, pour le moment, cette flambée de se transmettre pleinement au consommateur marocain.
Le choc énergétique n’a cependant pas disparu mais s’est déplacé vers la balance des paiements. La facture énergétique augmenterait de 28,4% pour atteindre 138,1 milliards de dirhams, tandis que le déficit courant passerait de 2,4% du PIB en 2025 à 4,6% cette année. Dans ces conditions, réduire encore le loyer de l’argent reviendrait à soutenir la demande au moment où les importations pèsent déjà lourdement sur les comptes extérieurs.
Parallèlement, la croissance de 4,4% donne également une image flatteuse d’une activité beaucoup plus contrastée. Elle doit largement son niveau au rebond de 16% de la valeur ajoutée agricole, favorisé par une récolte céréalière estimée à 93 millions de quintaux. Hors agriculture, le rythme ralentirait de 4,5% en 2025 à 3,1% en 2026, avec des performances moins favorables que prévu dans les industries extractives et manufacturières. Or, ce soutien agricole disparaîtrait en 2027. Sous l’hypothèse d’une récolte moyenne de 50 millions de quintaux, la valeur ajoutée du secteur reculerait de 7,6%. Même avec une reprise des activités non agricoles à 4%, la croissance nationale retomberait à 2,9%.
La révision opérée par BAM ne signale donc pas un arrêt de l’économie, mais une composition moins solide de la croissance en 2026 et une année 2027 de nouveau tributaire des aléas agricoles. De son côté, le crédit ne montre pas encore les signes d’un financement trop restrictif. BAM prévoit une accélération des concours bancaires au secteur non financier de 4,8% en 2025 à 8,1% cette année, avant un retour à 6,1% en 2027. Une nouvelle baisse du taux directeur aurait offert un soutien supplémentaire à une demande de crédit déjà appelée à repartir fortement.
Dans ce contexte, à 2,25%, la Banque centrale ne cherche ni à refroidir davantage l’économie ni à lui administrer une nouvelle dose de soutien. Elle achète du temps dans une conjoncture où les prix domestiques restent sages, tandis que le baril, le déficit courant et l’inflation sousjacente attendue en 2027 le sont beaucoup moins.