Menu
fermer

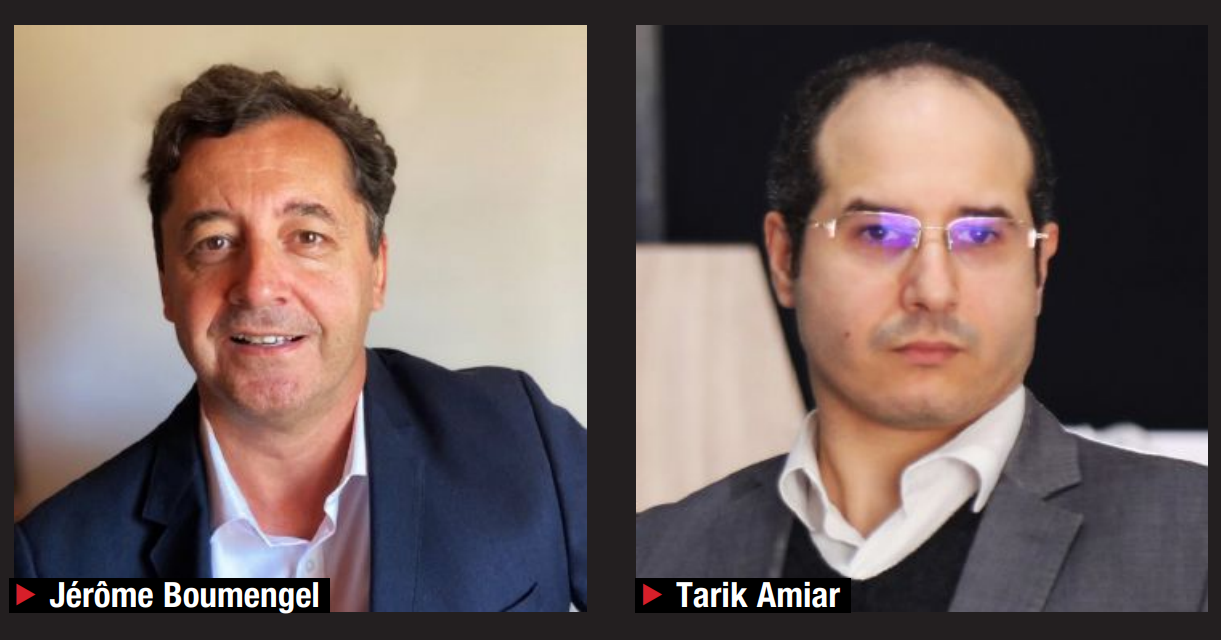
Après avoir effacé une grande partie des pertes liées aux tensions géopolitiques au Moyen-Orient, le MASI revient sur ses niveaux du début d’année. Mais le marché reste loin de la dynamique de 2025. Tendance de fond, volumes, fondamentaux du MASI 20, taux et pétrole…,Tarik Amiar et Jérôme Boumengel, associés-gérants d’African Financial Investment, livrent leur lecture des marchés.
Propos recueillis par Y. Seddik
Finances News Hebdo : En début d’année, vous évoquiez un scénario de consolidation au sein d’un bull market. Quelle lecture technique faites-vous aujourd’hui du MASI ?
Tarik Amiar : Il est important de remettre les choses en perspective. Nous sommes, pour l’instant, dans un scénario de continuation de l’essoufflement de la performance de l’indice phare de la Bourse de Casablanca. À vendredi dernier (24 avril), le MASI affichait une performance year-to-date de -0,17%. À la même date l’année dernière, il était déjà à +17,1%. La différence est considérable. Sur le plan technique, lorsque l’on retrace les supports et les résistances, on retrouve le triangle que nous avions identifié auparavant. L’indice est sorti par le bas de cette figure, ce qui constitue un signal de faiblesse. Mais ce signal a été partiellement invalidé par le rebond qui a suivi. Ce rebond s’est produit sur une zone technique importante, correspondant à la droite de tendance haussière que l’on peut tracer depuis janvier 2023. Il a également pris appui sur la moyenne mobile 100 jours. Cette conjonction de facteurs suggère que la tendance de fond reste haussière et que le marché évolue davantage dans une phase de correction-consolidation que dans une phase de retournement.
F. N. H. : Les moyennes mobiles confirment-elles encore cette tendance de fond ?
T. A. : Oui, pour l’instant. Les moyennes mobiles 26 et 52 semaines demeurent au-dessus de la moyenne mobile 100 jours. Cela traduit une structure encore haussière. Il n’y a donc pas, à ce stade, de signal de retournement structurel. Cela dit, il faut aussi noter que le rebond actuel se heurte à la résistance de l’ancien triangle. Tant que cette zone n’est pas franchie, le scénario d’une consolidation autour des 18.000 points reste crédible. Ce niveau correspond au support de l’ancien triangle. Le RSI, de son côté, est sorti de sa zone de surachat. C’est plutôt positif, car cela signifie que la pression acheteuse s’est détendue. Le marché dispose donc à nouveau d’une marge de manœuvre pour repartir à la hausse, mais sans signal immédiat pour l’instant.
F.N.H.: Quels sont les scénarios à retenir pour les prochaines semaines ?
T. A. : Trois scénarios se dégagent. Le scénario central, le plus probable, est celui d’une consolidation latérale entre la résistance de l’ancien triangle et la zone des 18.000 points, avec la moyenne mobile 100 jours qui joue le rôle de support dynamique. Le scénario haussier passerait par un franchissement de la résistance de l’ancien triangle. Cela ouvrirait la voie à un retour vers les plus hauts historiques, voire au-delà. Mais ce scénario reste moins probable à court terme, car le marché demeure légèrement suracheté. Enfin, le scénario baissier, également moins probable à ce stade, serait celui d’une rupture du support majeur et de la moyenne mobile 100 jours. Dans ce cas, la correction pourrait s’accentuer.
F. N. H. : Les volumes validentils le rebond actuel ?
T. A. : Il n’y a pas d’analyse technique sans analyse des volumes. Fin janvier, la moyenne mobile 20 jours des volumes sur le marché central était autour de 350 millions de dirhams. Elle est ensuite remontée vers 500 millions de dirhams avec la reprise des volumes liée au déclenchement de la guerre au Moyen-Orient. Mais il faut rester attentif. Mis à part le pic journalier observé le 17 avril, les volumes ont tendance à baisser le long du rebond. Une divergence entre les cours et les volumes peut annoncer soit une consolidation, soit un retournement. Ce n’est pas un signal à négliger. Il faut donc continuer à observer cet indicateur de près.
F. N. H. : Le contexte international complique-t-il la lecture du marché ?
T. A. : Oui, clairement. En plus de l’incertitude autour de la résolution du conflit au Moyen-Orient, plusieurs éléments pèsent sur la visibilité : le ralentissement de la croissance mondiale, les incertitudes sur l’inflation et la trajectoire des politiques monétaires, qu’il s’agisse des grandes Banques centrales internationales ou de Bank Al-Maghrib. Ce contexte installe un régime de marché dominé par des chocs exogènes et des changements rapides de narratif. On passe très vite d’un climat d’optimisme à un climat de prudence. Cela rap pelle, sous certains aspects, ce qui s’était produit en 2022 avec la guerre en Ukraine, la hausse de l’inflation et la pression sur la masse bénéficiaire des sociétés cotées. À l’époque, la hausse des coûts de l’énergie et des intrants avait comprimé les marges, notamment dans les secteurs les plus cycliques de la cote. C’est ce type de risque que les investisseurs surveillent aujourd’hui.
F. N. H. : Si l’on met de côté le bruit de marché, que disent les fondamentaux du MASI 20 ?
Jérôme Boumengel : J’ai choisi de parler du MASI 20, car le contrat à terme sur cet indice a été lancé le 6 avril. Cela dit, les grandes tendances sont assez proches de celles du MASI, même si les niveaux peuvent différer. Le premier indicateur que nous regardons est la croissance des prévisions de résultats des valeurs du MASI 20. En moyenne, cette croissance reste solide. Elle est encore supérieure à 20%, même si elle commence à baisser. À la fin du dernier trimestre 2025, elle était au-dessus de 30%. Aujourd’hui, elle se situe autour de 22%. Cela reste un niveau conséquent. Mais la configuration rappelle un peu celle de 2022, lorsque la croissance des prévisions de bénéfices avait commencé à se replier. Il faudra donc suivre cet indicateur de près.
F. N. H. : Qu’en est-il des valorisations ?
J. B. : Le deuxième indicateur important est le PER prospectif, c’est-à-dire le ratio cours/bénéfices calculé sur les résultats anticipés des douze prochains mois. Sur ce point, la configuration est plutôt intéressante. Le PER est revenu en un ou deux mois sur la borne basse de son enveloppe de volatilité, autour de 16 fois les bénéfices attendus. En septembre 2025, il était proche de 22 fois. Il y a donc eu une baisse significative de la valorisation de l’indice. C’est plutôt positif, car ce niveau peut contribuer à amortir la correction du marché. À moyen et long terme, cette configuration reste constructive, même si à court terme une correction vers les 18.000 points reste possible.
F. N. H. : Peut-on parler d’une normalisation des valorisations ?
J. B. : Oui. Pour l’instant, les prévisions de résultats restent solides, avec une croissance moyenne supérieure à 20% pour les valeurs du MASI 20. En parallèle, le PER est revenu autour de 16 fois. Si l’on rapporte la valorisation à la croissance attendue, le PEG ressort à un niveau tout à fait correct. Cela donne des signaux plutôt positifs sur le plan fondamental. La correction récente a donc permis une certaine normalisation des valorisations.
F. N. H. : Un mot sur le marché obligataire. Quels facteurs expliquent les tensions observées depuis fin septembre ?
T. A. : L’évolution des taux peut être décomposée en deux étapes. D’abord, il y a eu un réajustement technique après une longue période de baisse des rendements, dans un contexte marqué par une politique plus accommodante de Bank Al-Maghrib et une inflation maîtrisée. Depuis fin septembre 2025, la hausse des taux s’explique d’abord par des facteurs domestiques. Le Trésor a accepté de payer des taux plus élevés pour se financer, tandis que les investisseurs ont procédé à des arbitrages lors des adjudications. Cela a entraîné une remontée graduelle des rendements. Ensuite, le déclenchement du conflit au Moyen-Orient a renforcé cette tendance, avec la prise en compte du choc pétrolier et d’un regain d’aversion au risque au niveau global. On observe d’ailleurs une évolution comparable sur les marchés internationaux.
F. N. H. : Le marché marocain suit-il donc les courbes internationales ?
T. A. : En partie, oui. La détente récente observée sur le marché marocain s’inscrit, toutes proportions gardées, dans le même mouvement que celui observé sur les taux souverains internationaux. Elle traduit aussi un certain optimisme sur une possible résolution du conflit au Moyen-Orient, même si celle-ci n’est pas acquise.
F. N. H. : Sur le pétrole, comment interprétez-vous la configuration actuelle ?
J. B. : Le pétrole a connu une première vague de hausse liée aux tensions entre l’Iran et les ÉtatsUnis. Le Brent est passé d’environ 70 dollars à près de 120 dollars en moins d’un mois. Depuis début mars, il consolide dans un petit canal baissier et revient autour de 90 dollars. Ce qui est intéressant, c’est que cette baisse des prix s’est accompagnée d’une baisse des volumes de transactions et des positions ouvertes sur les contrats à terme. Cela traduit surtout des liquidations de positions acheteuses ou des rachats de positions vendeuses par des opérateurs qui prennent leurs bénéfices. Nous sommes donc, à mon sens, dans une phase de consolidation. Le prix rebondit actuellement sur la moyenne mobile 100 jours. Une sortie par le haut du canal baissier pourrait permettre un retour vers 120-125 dollars. Mais la suite dépendra largement de l’évolution géopolitique, ce qui reste difficile à prévoir.