Menu
fermer

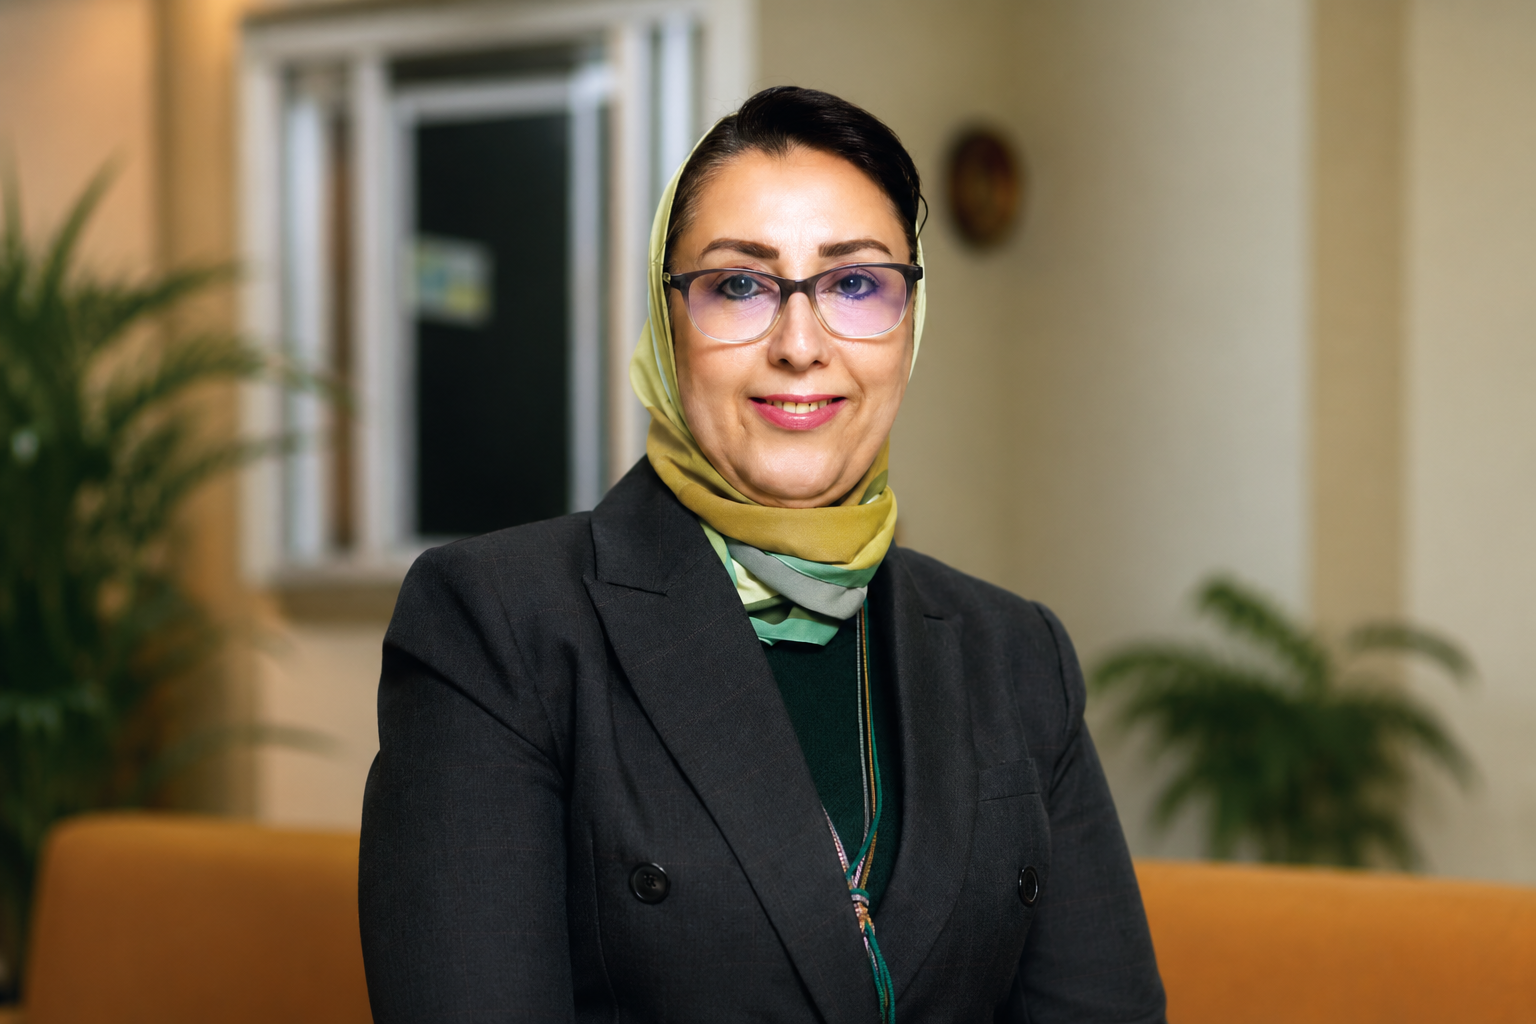
Pilier du tissu économique national, la TPME reste confrontée à plusieurs défis en matière de financement. Si l’offre s’est diversifiée ces dernières années, de nombreux entrepreneurs peinent encore à trouver des solutions adaptées à leurs besoins de développement. Entretien avec Keltoum Houssni, Directrice générale de HoussniJob Innovation, experte en entrepreneuriat, employabilité, transformation digitale et développement des compétences.
Propos recueillis par Ibtissam Z.
Finances News Hebdo: Malgré les différents mécanismes de soutien mis en place ces dernières années, l’accès au financement reste une préoccupation majeure des TPME. Quels sont les principaux obstacles auxquels les entrepreneurs marocains continuent de faire face ?
Keltoum Houssni : Malgré les efforts importants consentis par l’État, les institutions financières et les organismes d’accompagnement, l’accès au financement demeure l’un des principaux freins au développement des TPME marocaines. Le premier obstacle reste la difficulté à démontrer la viabilité économique du projet. Beaucoup d’entrepreneurs, notamment les très petites entreprises et les jeunes porteurs de projets, disposent d’un savoir-faire métier mais manquent d’outils de gestion, de structuration financière et de visibilité stratégique. Les business plans sont souvent insuffisamment documentés, les prévisions financières peu fiables et la gouvernance parfois informelle. Le deuxième frein concerne les exigences de garanties. Même avec l’existence de mécanismes publics de garantie, de nombreux entrepreneurs continuent à percevoir le financement bancaire comme difficilement accessible, notamment lorsqu’ils ne disposent pas d’actifs à mettre en garantie ou d’un historique financier solide. Les entreprises opérant dans des secteurs innovants, digitaux ou à forte composante technologique rencontrent souvent des difficultés supplémentaires, car leurs modèles économiques sont parfois mal appréhendés par les circuits de financement traditionnels.
F. N. H. : Les dispositifs actuels répondent-ils réellement aux besoins des TPME à chaque étape de leur développement ?
K. H. : Les dispositifs existants ont considérablement évolué ces dernières années et constituent une avancée importante pour l’écosystème entrepreneurial marocain. Toutefois, leur efficacité reste inégale selon la taille de l’entreprise, son niveau de maturité et son secteur d’activité. Pour les phases de création et d’amorçage, plusieurs programmes apportent un soutien appréciable. Cependant, c’est souvent durant les phases de croissance, d’industrialisation ou d’internationalisation que les besoins deviennent plus complexes et que certaines limites apparaissent. Les TPME ont besoin d’un accompagnement global qui combine financement, conseil stratégique, digitalisation, développement commercial, ressources humaines et accès aux marchés. Or, les mécanismes actuels sont parfois encore traités de manière cloisonnée. Par ailleurs, le capital-investissement demeure relativement concentré sur des entreprises ayant déjà atteint une certaine taille ou un niveau de maturité avancé. De nombreuses TPME en phase intermédiaire se retrouvent ainsi dans ce que l’on appelle souvent la «vallée du financement», c’est-àdire une zone où elles sont trop développées pour bénéficier de certains programmes d’amorçage, mais pas suffisamment structurées pour attirer les investisseurs privés. La véritable question n’est donc pas uniquement celle de la disponibilité des financements, mais aussi celle de leur adaptation aux réalités du terrain. Les entrepreneurs ont besoin de solutions plus flexibles, plus rapides et davantage orientées vers le potentiel de croissance que vers les garanties traditionnelles.
F. N. H. : Quelles mesures faudrait-il privilégier pour permettre aux TPME de mieux accéder au financement, de se développer et de créer davantage d’emplois ?
K. H. : Le Maroc entre dans une phase historique marquée par des investissements structurants, des projets d’infrastructures majeurs et les opportunités liées à la Coupe du monde 2030. Cette dynamique doit impérativement profiter aux TPME, qui représentent plus de 95% du tissu économique national et constituent le principal gisement de création d’emplois. Je pense qu’il est nécessaire d’agir simultanément sur plusieurs leviers. Premièrement, renforcer l’accompagnement avant et après financement. L’accès aux fonds ne suffit pas, il faut également accompagner les entrepreneurs dans la gestion, la digitalisation, l’innovation et la montée en compétences. Deuxièmement, faciliter davantage l’accès à la commande publique et aux grands projets structurants. Les TPME doivent pouvoir intégrer les chaînes de valeur créées autour des grands chantiers nationaux, notamment dans les secteurs du BTP, des services, du numérique, du tourisme, de la logistique et de Troisièmement, développer des mécanismes de financement alternatifs plus adaptés aux réalités des petites structures: fonds régionaux d’investissement, financement participatif, capital-risque de proximité, financement basé sur la performance ou sur les flux d’activité. Quatrièmement, accélérer la transformation digitale des TPME. Aujourd’hui, la digitalisation n’est plus un choix, mais un facteur déterminant de compétitivité. Une entreprise digitalisée inspire davantage confiance aux investisseurs, améliore sa productivité et accède plus facilement aux marchés nationaux et internationaux. Il est essentiel d’investir davantage dans le capital humain. Les entreprises qui recrutent, forment et développent les compétences de leurs collaborateurs créent davantage de valeur et présentent généralement une meilleure capacité de croissance durable. Le Mondial 2030 représente une opportunité exceptionnelle. Si nous parvenons à mobiliser efficacement les TPME autour de cette dynamique, nous pourrons non seulement stimuler la croissance économique, mais également créer des milliers d’emplois durables et renforcer l’émergence d’un tissu entrepreneurial marocain plus résilient, plus innovant et plus compétitif à l’échelle internationale.
F. N. H. : Face aux limites du financement traditionnel, les fintechs, le crowdfunding et les nouvelles solutions digitales peuvent-ils constituer un véritable levier pour démocratiser l’accès au financement des TPME ?
K. H. : Les fintechs, le crowdfunding et les nouvelles solutions digitales représentent aujourd’hui l’une des transformations les plus prometteuses de l’écosystème financier. Ils ne remplaceront pas totalement les mécanismes traditionnels, mais ils peuvent considérablement élargir et démocratiser l’accès au financement pour les TPME. L’un des principaux avantages de ces solutions réside dans leur capacité à réduire les barrières d’entrée. Là où les circuits classiques reposent souvent sur des critères historiques, des garanties matérielles et des procédures relativement longues, les fintechs utilisent davantage la donnée, l’analyse comportementale et les flux d’activité de l’entreprise pour évaluer son potentiel et sa capacité de remboursement. Le crowdfunding, quant à lui, permet à des entrepreneurs de mobiliser directement une communauté de contributeurs ou d’investisseurs autour d’un projet innovant ou à fort impact. Il offre également un avantage stratégique, celui de la validation du marché. Lorsqu’un projet réussit à convaincre une communauté de le soutenir financièrement, cela constitue souvent un premier indicateur de son potentiel commercial. Les solutions digitales apportent également davantage de rapidité, de transparence et d’inclusion financière. Elles permettent aux entrepreneurs, notamment dans les régions éloignées des grands centres économiques, d’accéder à des services financiers sans contraintes géographiques importantes. Cette dimension est essentielle dans un pays où les enjeux de développement territorial et d’inclusion économique sont au cœur des priorités nationales. Dans les années à venir, je pense que leur rôle sera déterminant, notamment pour les jeunes entrepreneurs, les startups innovantes, les travailleurs indépendants et les TPME qui ne disposent pas encore d’un historique financier suffisamment solide pour accéder facilement au crédit bancaire classique. Toutefois, pour que ces solutions atteignent pleinement leur potentiel, plusieurs conditions doivent être réunies, à savoir le renforcement du cadre réglementaire, le développement de la confiance des investisseurs, l’accélération de la culture financière et digitale des entrepreneurs ainsi que l’interopérabilité avec les dispositifs publics existants. L’avenir du financement des TPME ne reposera probablement pas sur un modèle unique, mais sur une complémentarité intelligente entre banques, fonds d’investissement, garanties publiques, fintechs et plateformes de financement participatif. C’est cette diversification des sources de financement qui permettra de soutenir efficacement la croissance des entreprises marocaines et de renforcer leur contribution à la création de richesse et d’emplois.