Menu
fermer

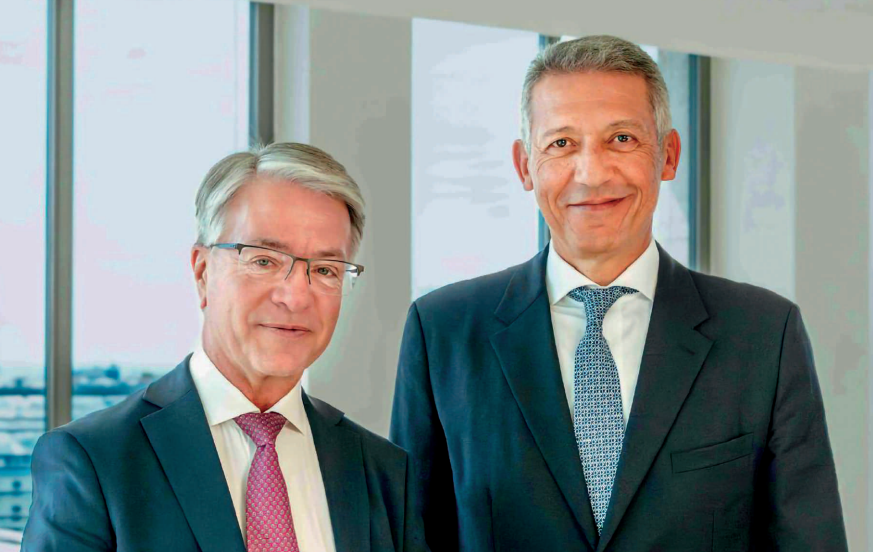
Après la signature de l’accord portant sur la reprise par Holmarcom des 67% détenus par BNP Paribas dans BMCI, le dossier est entré dans une nouvelle phase. L’acquisition désormais actée, le marché s’intéresse à la manière dont BMCI pourrait s’articuler avec Crédit du Maroc, aux complémentarités entre les deux banques et au profil du pôle bancaire que Holmarcom cherche à bâtir.
Par Y. Seddik
Par la reprise des 67% détenus par BNP Paribas dans BMCI, Holmarcom s’offre aujourd’hui la possibilité de construire un deuxième étage bancaire autour de Crédit du Maroc, déjà dans son giron. Le groupe ne s’en cache pas vraiment, puisque l’ambition affichée est celle d’un rapprochement entre les deux établissements pour faire émerger un acteur bancaire de plus grande envergure, mieux doté en expertise et en capacités.
À partir de là, le sujet est de bien comprendre ce que peut produire un tel assemblage. Sur le papier, les deux banques se ressemblent assez pour qu’un rapprochement soit crédible, mais pas au point de se dupliquer parfaitement. Crédit du Maroc arrive aujourd’hui avec un profil, disons, plus affûté. En 2025, la banque a porté ses crédits consolidés à 62,9 MMDH, en hausse de 11%, pour des ressources bilan de 61,2 MMDH, en progression de 7,4%. Le produit net bancaire consolidé a atteint 3,568 MMDH, en hausse de 8%, pendant que le coefficient d’exploitation s’améliorait à 46,3%.
Le résultat net part du groupe ressort à 864 MDH, en hausse de 16,5%. C’est une banque qui grossit et qui convertit bien sa croissance en rentabilité. BMCI, elle, présente un visage plutôt différent. La banque a terminé 2025 avec 50,55 MMDH de dépôts clientèle consolidés, en hausse de 4,4%, un encours de crédits clientèle de 58,83 MMDH, et surtout une forte progression des engagements par signature, qui ont plus que doublé pour atteindre 39,28 MMDH.
Son produit net bancaire consolidé s’est établi à 3,94 MMDH, en hausse de 4,1%, avec un coefficient d’exploitation ramené à 57,4%. Le résultat net consolidé ressort à 420 MDH, en progression de 28,9%, tandis que le résultat net social grimpe à 550 MDH. BMCI n’est donc pas un actif à redresser de fond en comble. C’est une banque de taille significative, solide, rentable, mais encore plus lourde dans sa structure que Crédit du Maroc. C’est sans doute la première ligne de lecture du futur ensemble : Crédit du Maroc apporte aujourd’hui l’efficacité opérationnelle, BMCI apporte davantage de volume et certaines franchises métier bien installées.
L’écart de coefficient d’exploitation est, à lui seul, parlant. D’un côté, 46,3% pour Crédit du Maroc. De l’autre, 57,4% pour BMCI. Cela dit beaucoup sur le potentiel de convergence que peut viser Holmarcom. Il y a là un vrai gisement de synergies de coûts, pas dans le sens caricatural d’un simple rabot sur les dépenses, mais dans celui d’une rationalisation progressive des plateformes, des fonctions support, de certaines implantations, des systèmes et des chaînes de traitement.
Dès qu’on rapproche deux réseaux de cette taille, la question est de déterminer combien de temps il faudra pour les absorber proprement, sana accrocs. Par ailleurs, BMCI montre aussi des points forts qu’un ensemble élargi pourrait mieux monétiser.
Dans sa communication financière, la banque met en avant la progression des commissions et celle du résultat des opérations de marché, portée principalement par les activités de change du métier Capital Markets. Elle affiche aussi des notations Fitch parmi les meilleures au plan national, avec une note long terme de AA+(mar) et une note court terme F1+(mar). Cela renvoie à une franchise qui conserve de la densité sur les segments corporate, les flux, le change et plus largement certaines activités à valeur ajoutée où l’héritage BNP Paribas a compté.
Crédit du Maroc, de son côté, semble avoir davantage avancé dans sa mue commerciale et opérationnelle. Le rapport 2025 met en avant la progression de toutes les lignes du PNB, la bonne tenue du financement de l’économie, l’essor des crédits entreprises, la montée en puissance de filiales et de métiers spécialisés, ainsi que plusieurs chantiers de structuration : bancassurance avec AtlantaSanad, lancement de CDM Pay, renforcement dans l’investissement et poursuite de la transformation technologique avec 248 MDH d’investissements en 2025. Ainsi, CDM est bel est bien une plateforme déjà en train d’élargir ses métiers.
En d’autres termes, BMCI peut apporter de la profondeur de franchise et des expertises métier; Crédit du Maroc peut apporter une machine plus agile et une discipline d’exécution aujourd’hui supérieure. Le positionnement du futur ensemble dans le marché bancaire national deviendrait alors intéressant à plus d’un titre.
En rapprochant deux banques qui pèsent chacune autour de 59 à 63 MMDH de crédits et autour de 50 à 61 MMDH de ressources ou dépôts selon les agrégats retenus, Holmarcom ferait émerger un acteur qui ne jouerait plus seulement la montée en puissance progressive, mais un vrai changement de catégorie concurrentielle sur plusieurs segments. On serait face à un groupe bancaire privé plus dense, capable de mieux couvrir le retail, la PME, l’entreprise, le commerce international, les flux, le change, la bancassurance et certains métiers de niche déjà en cours de développement chez CDM. Ce qui comptera ensuite, ce sera l’arbitrage stratégique.
Holmarcom peut chercher un rapprochement très intégré, avec convergence rapide des plateformes et de la marque, ou choisir une montée en puissance plus graduelle. Les deux voies n’ont ni le même calendrier ni le même coût d’exécution. Dans la banque, les synergies se gagnent dans l’intégration IT, l’alignement commercial, la gestion des talents, la qualité du service et la capacité à ne pas désorganiser le fonds de commerce pendant la transition.
Le fait que BNP Paribas doive accompagner cette phase est un élément central si Holmarcom veut préserver les expertises et la continuité sur les clientèles entreprises. Il y a enfin un sujet de fond lié à la nature même de l’architecture que Holmarcom est en train de bâtir. Le groupe parle d’un ensemble financier intégré articulé autour de la banque, de l’assurance et des services financiers spécialisés.
Cette phrase prend un relief particulier quand on regarde ce que CDM a déjà enclenché avec la bancassurance, le paiement et certains métiers d’investissement, pendant que BMCI apporte une base bancaire additionnelle, des clientèles, des expertises et une signature historiquement forte dans le corporate. L’enjeu serait de fabriquer un pôle bancaire capable de mieux irriguer tout l’écosystème financier de Holmarcom et qui s’intègre parfaitement et naturellement dans son ADN. À ce stade, personne ne peut encore écrire la forme juridique exacte de l’après, ni son calendrier de mise en œuvre.
L’intégration, si elle se fait, sera un chantier à part entière. Mais sur le fond, la lecture commence à se préciser. Crédit du Maroc apporte aujourd’hui la rentabilité, l’efficacité et une dynamique de transformation déjà visible. BMCI apporte une deuxième assise bancaire de taille, des métiers solides et une franchise encore puissante sur plusieurs segments. Si Holmarcom parvient à combiner ces deux qualités sans casser l’existant, le groupe peut faire émerger un nouveau centre de gravité dans la banque marocaine.