Menu
fermer

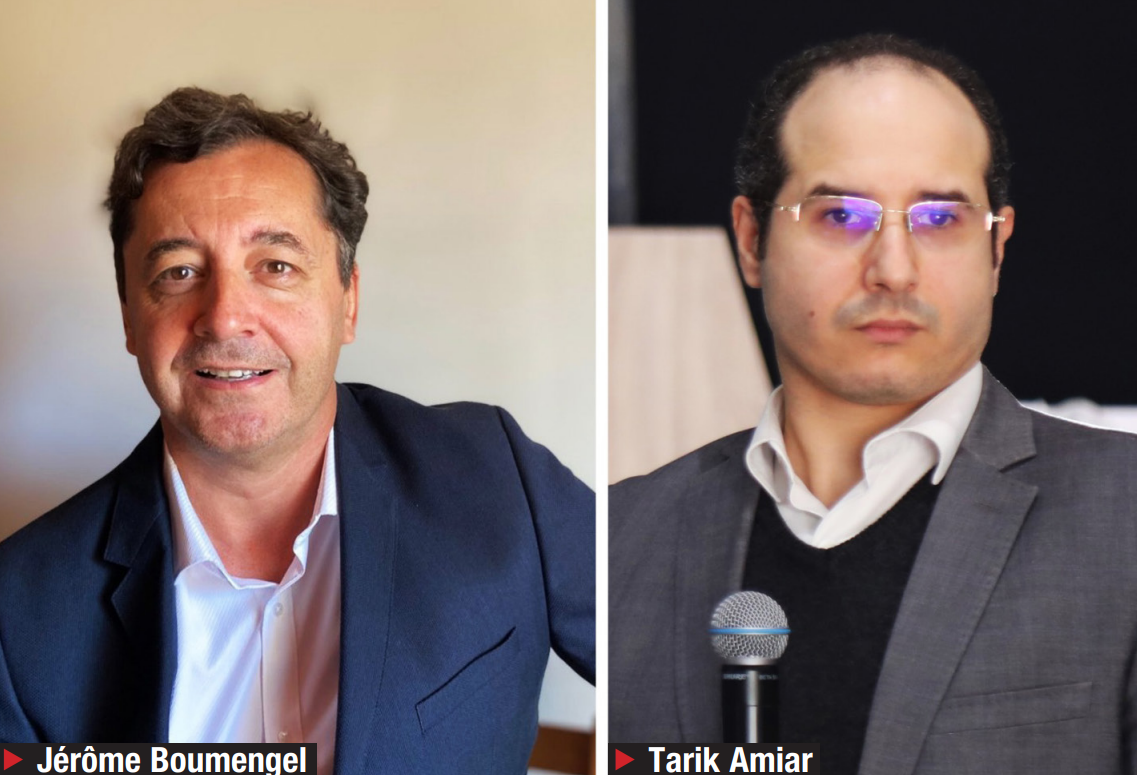
Après une année 2025 marquée par un rallye historique, le marché actions marocain évolue depuis plusieurs mois dans une phase plus technique. Volatilité, prudence et arbitrages ont pris le pas sur l’euphorie de l’an dernier. Jérôme Boumengel et Tarik Amiar, associés-gérants d’African Financial Investment, livrent leur lecture du MASI, des taux, des fondamentaux et des matières premières.
Propos recueillis par Y. Seddik
Finances News Hebdo: En début d’année, vous évoquiez déjà un scénario de consolidation au sein d’un bull market. Est-il aujourd’hui confirmé ?
Tarik Amiar : Oui, clairement. Si l’on remet les choses en perspective, au 30 janvier 2025, le MASI affichait déjà une performance de plus de +10% depuis le début de l’année. Aujourd’hui, nous sommes autour de 0% en performance YTD. Cet écart est un premier signal de consolidation. Mais il est important de préciser que cette consolidation n’a pas débuté en janvier. Elle a commencé dès la fin de l’été dernier, autour du mois de septembre 2025. Depuis cette période, le marché a évolué dans une phase de respiration qui a progressivement pris la forme d’une consolidation plus structurée. Sur le plan technique, cette phase se matérialise par un triangle symétrique en données hebdomadaires, une figure chartiste qui traduit l’indécision du marché. Historiquement, dans près de 60% des cas, ce type de configuration débouche sur une continuation de la tendance précédente, en l’occurrence haussière, à condition que la sortie s’accompagne de volumes suffisants.
F. N. H. : Justement, que disent les volumes sur cette phase de marché ?
T. A. : Les volumes confirment cette lecture. En fin d’année dernière, nous avions observé une nette contraction de l’activité. La moyenne mobile 20 séances était tombée autour de 236 millions de dirhams début décembre, contre environ 500 millions de dirhams à la mi-année. Avec le regain d’activité observé fin décembre et début janvier, les volumes sont temporairement remontés vers les 500 millions de dirhams, avant de retomber plus récemment autour de 350 millions. Pour qu’un mouvement haussier se relance durablement, il faudra une reprise franche des volumes au-delà de ces niveaux.
F. N. H. : Comment expliquez-vous cette consolidation ? Est-elle liée à des facteurs locaux ou internationaux ?
T. A. : Les deux jouent un rôle. Sur le plan domestique, nous assistons à une remontée des taux obligataires, en particulier sur les maturités 2 à 5 ans. Cette hausse pousse certains investisseurs à revoir leur allocation d’actifs et crée mécaniquement une pression vendeuse sur le marché actions. À l’international, le contexte géopolitique reste un facteur majeur d’incertitude. L’imprévisibilité de la politique extérieure américaine, les tensions autour de l’Iran, les annonces successives sur le Groenland ou encore les repositionnements stratégiques entre grandes puissances entretiennent un climat de prudence. Or, en Bourse, l’incertitude est rarement appréciée des investisseurs et se traduit souvent par une hausse de la volatilité.
F. N. H. : Si l’on met de côté le bruit de marché, que disent aujourd’hui les fondamentaux ?
Jérôme Boumengel : Deux grands moteurs structurent les marchés actions : les taux d’intérêt et les perspectives de bénéfices. Sur les taux, nous observons depuis septembre-octobre une remontée du rendement du 10 ans marocain, liée notamment aux besoins de financement du Trésor. Cette hausse constitue un facteur moins favorable à court terme pour les actions, et explique en partie la consolidation engagée depuis l’automne. En revanche, le second moteur reste très solide. Les prévisions de croissance des bénéfices sur les douze prochains mois sont de l’ordre de +20%, un niveau nettement supérieur à la moyenne historique, située autour de 7%. Cela reflète une dynamique économique encore favorable et une bonne visibilité sur les résultats des entreprises.
F. N. H. : Qu’en est-il des valorisations après le rallye de 2025 ?
J. B. : Les valorisations s’étaient tendues en fin d’année, avec un P/E prospectif proche de 22 fois les bénéfices attendus. Avec la consolidation récente, ce ratio est revenu autour de 19 fois, un niveau plus en ligne avec la moyenne historique du marché marocain. Il n’est pas exclu que les multiples se contractent encore légèrement, vers 18, voire 17,5 fois, dans un mouvement de normalisation. Cela ne remet pas en cause la tendance de fond haussière, mais traduit simplement une phase de digestion après un cycle particulièrement puissant.
F. N. H. : Cette consolidation remet-elle en cause le bull market ?
J. B. : Non. Nous restons clairement dans un bull market de fond. Les indicateurs de risque montrent simplement que l’appétit pour les actions était devenu excessif à l’été dernier et qu’il est en train de se normaliser. C’est un processus sain : après une forte accélération, le marché respire avant de repartir.
F. N. H. : Qu’en est-il des matières premières, notamment l’or et le pétrole ?
T. A. : L’or évolue toujours dans une tendance haussière de long terme, soutenue par les achats massifs des Banques centrales (environ 800 tonnes attendues en 2026) et par un climat géopolitique tendu. Après une phase de surachat, une correction était techniquement attendue. Une fois cette phase de prise de bénéfices terminée, l’or pourrait viser de nouveaux sommets. Concernant le pétrole, le contexte est plus contrasté. Les fondamentaux restent globalement bien orientés du côté de l’offre, avec un marché correctement approvisionné. En revanche, la configuration technique s’est améliorée récemment, et le baril pourrait poursuivre son rebond tant que les tensions géopolitiques persistent, notamment au Moyen-Orient.