Rôle des assureurs : de la réparation à la prévention, un changement de paradigme en marche
Face aux ruptures technologiques, climatiques et comportementales, les acteurs de l’assurance ne se contentent plus d’indemniser : ils deviennent désormais des acteurs centraux de la prévention et des services. Par M. B.
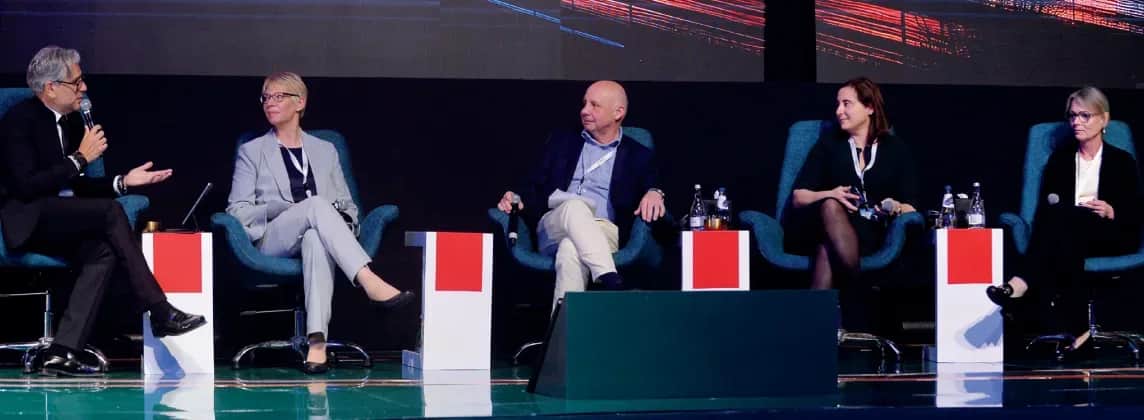
A l’occasion de la 12ème édition du Rendez-vous de Casablanca de l’assurance, organisée les 15 et 16 avril à Casablanca, un panel dédié à la transformation du rôle des assureurs a mis en lumière une mutation profonde du secteur. Intitulé «Comment les assureurs redéfinissent leur rôle en tant qu’acteurs de la prévention et des services : cas de l’assurance automobile et habitation», ce panel a réuni Christian Pierotti, directeur des Affaires européennes et internationales de France Assureurs, Julia Wiens, Directrice générale de la Supervision des assurances et des Fonds de pension en Allemagne, Sana Attig, directrice Lead Protection sociale chez Deloitte Afrique francophone, ainsi que Isabelle Antoine, directrice du Marché IARD particuliers chez AXA France.
Pour Christian Pierotti, la prévention n’est plus un complément, mais bien le cœur du métier assurantiel. Le secteur est aujourd’hui traversé par une série de transformations majeures : mutation technologique, évolution des modes de consommation, multiplication des catastrophes naturelles. «Nous sommes face à un véritable changement de paradigme», a-t-il souligné. L’essor de l’intelligence artificielle et de la digitalisation ouvre la voie à de nouvelles formes de prévention, notamment face aux risques émergents tels que les cyberattaques, redéfinissant ainsi la chaîne de valeur de l’assurance.
Régulation, confiance et innovation
Du côté de la régulation, Julia Wiens a tenu à nuancer l’opposition entre assurance traditionnelle et assurance moderne, insistant sur une coexistence marquée par la concurrence. Le véritable enjeu réside dans la proportionnalité des cadres réglementaires : alléger la bureaucratie pour favoriser l’innovation, sans pour autant fragiliser la stabilité du système. Le marché allemand de l’assurance automobile illustre ces tensions, avec une forte intensité concurrentielle, des marges faibles et un niveau de pénétration relativement limité sur certaines offres. Dans ce contexte, la protection des données devient un enjeu stratégique majeur, à l’heure où les risques cyber s’intensifient.
En Afrique, la problématique centrale reste celle de la confiance. Comme l’a souligné Sana Attig, le faible taux de sinistralité observé au Maroc s’explique en partie par une sous-déclaration des sinistres, liée à une défiance persistante entre assurés et assureurs. À l’inverse, une meilleure transparence permettrait d’affiner les modèles de tarification et d’adapter les offres. En Afrique subsaharienne, où les taux de pénétration demeurent très faibles, cette question est encore plus critique.
Les marchés y sont caractérisés par une forte hétérogénéité : d’un côté, une clientèle élitiste, connectée et plus confiante; de l’autre, des segments largement exclus ou méfiants vis-àvis du système assurantiel. D’où la nécessité d’une approche profondément contextualisée et personnalisée. L’innovation au service de la prévention Enfin, Isabelle Antoine a illustré de manière concrète cette transition vers une assurance proactive. Les solutions d’assurance connectée, basées sur l’analyse des comportements de conduite, permettent aujourd’hui de réduire significativement les risques, notamment chez les jeunes conducteurs.
Certaines offres ont ainsi permis de diminuer de près de 25% le taux de sinistralité, illustrant l’émergence d’un véritable cercle vertueux entre prévention et performance. Au-delà des données, l’innovation passe également par des dispositifs très opérationnels : proposition de gilets airbags pour les motards, ou encore systèmes d’alerte par SMS en cas d’intempéries, permettant aux assurés d’anticiper les risques.
Dans le cas de la grêle, dont le coût peut atteindre jusqu’à 4.000 euros par sinistre, ces dispositifs peuvent aller jusqu’à proposer la prise en charge de frais de stationnement sécurisé pour éviter les dommages. Ces initiatives s’inscrivent dans une logique de «Test and learn», traduisant une transformation progressive mais profonde du secteur. L’assurance de demain ne sera plus uniquement réparatrice : elle sera prédictive, préventive et intégrée dans le quotidien des assurés.