Multiplicité des risques : jusqu’où faut-il élargir la protection ?
Face à la multiplication des chocs climatiques, à la montée des cyber-risques, au vieillissement démographique ou encore à la transformation des mobilités, l’assurance est poussée à élargir sa mission. Non plus seulement indemniser, mais prévenir, accompagner et couvrir plus largement. Par Y. Seddik
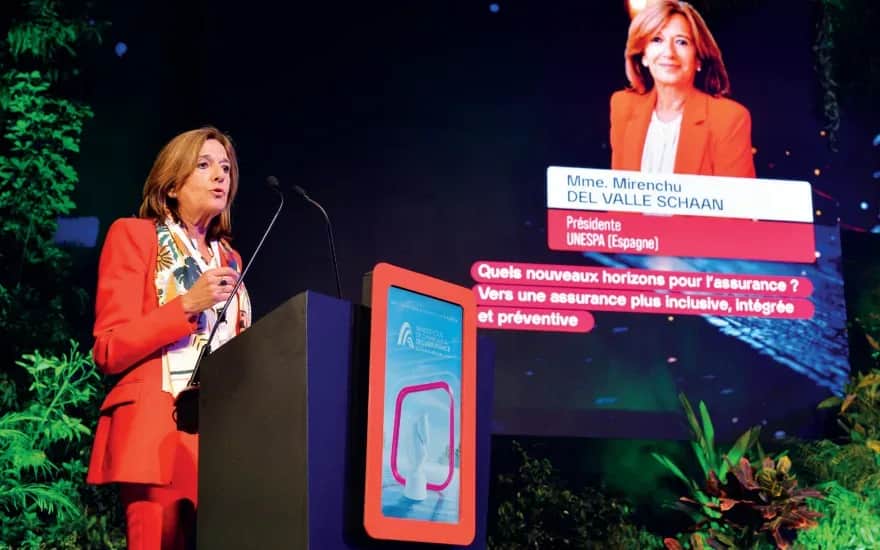
C'est cette vision qu’a défendue Mirenchu Del Valle Schaan, présidente de l’UNESPA, la fédération espagnole des assurances, lors du Rendez-vous de Casablanca de l’assurance. Son intervention ne s’est pas limitée à un constat d’incertitude. Elle a surtout montré comment cette incertitude recompose en profondeur le rôle de l’assurance.
Les tensions géopolitiques, les perturbations économiques et la fréquence accrue des événements extrêmes forment désormais un environnement durablement instable. A cela s’ajoute une évolution plus structurelle : les risques se diversifient, se diffusent et deviennent parfois plus difficiles à circonscrire dans les cadres traditionnels de couverture. L’exemple espagnol, très présent dans son propos, montre cette bascule.
Les inondations de Valence en 2024, qui ont causé 229 morts, 2.900 blessés et un coût d’environ 5 milliards d’euros pour le secteur, ont rappelé le rôle central de l’assurance dans la reconstruction.
D’autres épisodes récents sont venus confirmer cette pression croissante : tempête Filomena en 2021, sécheresse de 2023, incendies de l’été dernier, puis succession de tempêtes dans le sud de l’Espagne depuis le début de 2026, avec plus de 400.000 sinistres recensés. L’idée défendue est que les événements extrêmes ne relèvent plus de l’exception, mais s’installent dans la durée. Dans ce cadre, la réponse assurantielle ne peut plus être pensée sous le seul angle de la couverture financière.
Mirenchu Del Valle Schaan a insisté sur la prévention, l’anticipation et la diffusion d’une culture du risque. En creux, c’est toute la chaîne de valeur du secteur qui est appelée à évoluer. L’assurance ne doit plus être mobilisée qu’au moment du sinistre; elle tend à intervenir en amont, dans la lecture des expositions, l’accompagnement des comportements et la réduction des vulnérabilités.
Cette extension du rôle de l’assurance vaut aussi pour d’autres mutations en cours. La mobilité, par exemple, devient plus complexe à appréhender avec la coexistence de véhicules thermiques, électriques, connectés et demain autonomes, sans oublier les nouvelles mobilités individuelles. Même mouvement du côté du numérique. L’essor de l’intelligence artificielle et l’exposition croissante aux cyber-risques obligent le secteur à concevoir de nouvelles réponses, en particulier pour les PME, tout en renforçant les volets de prévention.
La présidente de l’UNESPA a également plaidé pour une assurance plus inclusive, capable de toucher des publics encore insuffisamment couverts : ménages modestes, habitants du monde rural, personnes âgées, personnes en situation de handicap, anciens malades ou encore jeunes générations, dont les attentes diffèrent de celles des clientèles traditionnelles.
L’exemple de l’assurance habitation en Espagne est le plus parlant. Huit foyers sur dix sont assurés, alors même qu’il ne s’agit pas d’une couverture obligatoire. Pour la fédération espagnole, le sujet n’est donc plus seulement de se féliciter de ce taux, mais d’aller chercher les 20% restants. Autrement dit, l’enjeu n’est pas marginal car il touche précisément les segments les plus vulnérables, ceux pour lesquels l’absence d’assurance accroît fortement l’exposition aux chocs.
L’autre chantier mis en avant concerne la prévoyance et l’épargne longue. Avec l’allongement de l’espérance de vie, la question de la couverture des besoins futurs devient plus pressante. Mirenchu Del Valle Schaan a rappelé qu’en Espagne, l’épargne accumulée dans les dispositifs complémentaires ne représente que 8% du PIB, contre 32% dans l’Union européenne et 142% aux Etats-Unis. Pour elle, l’assurance ne peut plus être pensée indépendamment de cette problématique de préparation financière du long terme.
D’où son plaidoyer pour un cadre réglementaire et fiscal stable, capable d’encourager les décisions de long terme, ainsi que pour des mécanismes associant davantage les entreprises et les pouvoirs publics. L’exemple britannique des systèmes d’adhésion automatique à des régimes complémentaires a été cité comme piste efficace pour élargir rapidement la couverture.