Les Matinales de l’ASMEX : L’assurance-crédit au service de la sécurisation des exportations marocaines vers l'Afrique
Lors d’une matinale consacrée au sujet, les responsables de SMAEX ont rappelé que, pour l’exportateur, le véritable danger ne tient pas au produit mais à l’acheteur et au pays où il se trouve.
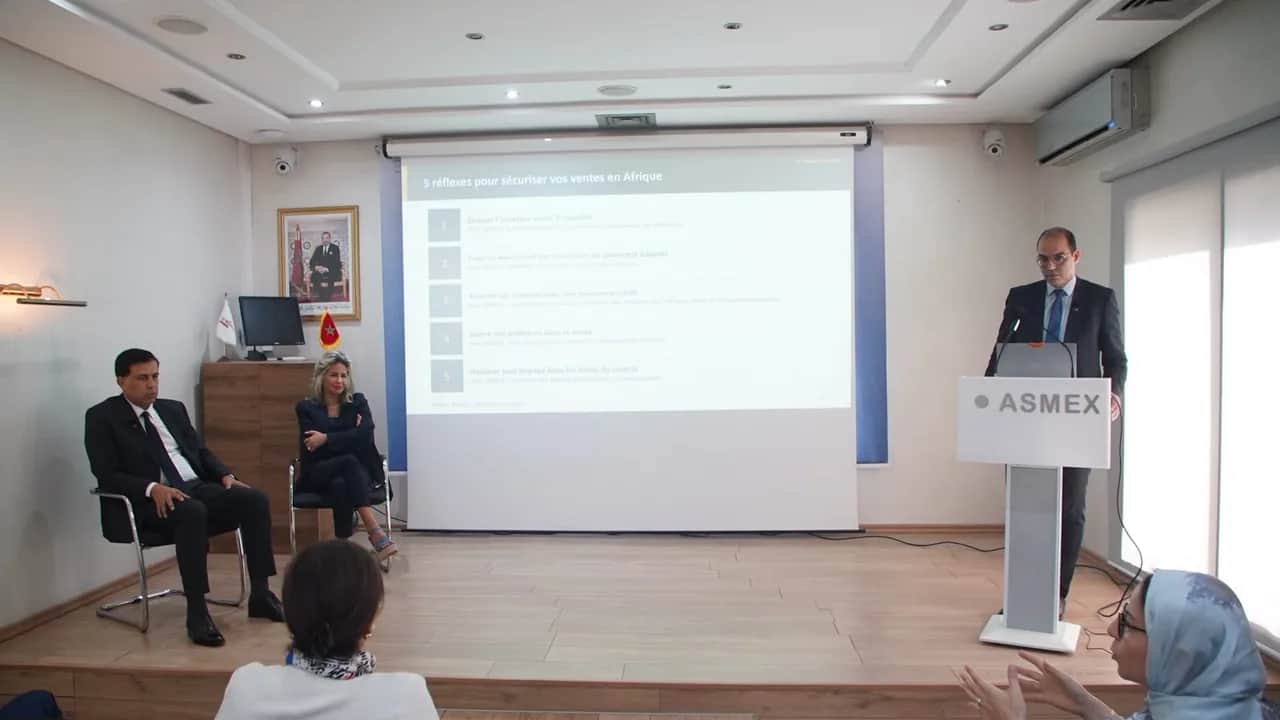
Exporter vers l’Afrique attire de plus en plus d’entreprises marocaines, mais l’opération n’est pas sans risques. C’était tout l’enjeu de cette matinale, organisée en présence de Sonia Mezzour, présidente de l’ASMEX. Hicham Zaki, directeur général de la Société marocaine d’assurance à l’exportation (SMAEX), et Moncif Lagrani, directeur commercial, y ont expliqué comment protéger une vente avant qu’elle ne tourne à l’impayé.
Les deux responsables ont structuré leur propos en deux temps : un état des lieux des risques auxquels s’exposent les exportateurs, puis les réponses que l’assurance-crédit peut y apporter, avant de laisser la parole à la salle.
La rencontre a débuté par un tour d’horizon du risque pays. Sur la carte présentée, presque aucun pays n’apparaît en « zone verte ». L’exportateur dispose de quelques leviers : il choisit son produit et, dans une certaine mesure, son marché. En revanche, il ne contrôle ni la solvabilité de son client ni la situation économique et politique du pays de destination, et c’est là que se concentrent les menaces.
Ce risque évolue vite avec l’actualité. Les intervenants ont évoqué la récente flambée des prix de l’énergie, qui oblige les États à soutenir leurs économies alors même que leurs réserves de change sont plus faibles et que les attentes sociales, portées par des populations très jeunes, sont fortes. Les finances publiques de certains pays pourraient s’en trouver fragilisées, et le risque d’instabilité deviendrait une réalité si le conflit en cours se prolongeait.
Pour l’exportateur, la leçon est claire : le risque pays n’est pas une donnée que l’on évalue une fois pour toutes. Un marché jugé acceptable aujourd’hui peut se dégrader rapidement, et un client solvable n’est pas à l’abri des difficultés de son pays. D’où l’intérêt d’un suivi permanent plutôt que d’un simple examen avant la signature du contrat.
Quand un impayé coûte dix fois plus cher qu’il n’y paraît
Passant aux solutions, Moncif Lagrani est revenu sur ce que l’assurance-crédit protège concrètement : le risque commercial, c’est-à-dire la défaillance ou le retard de paiement de l’acheteur, et le risque politique, qui recouvre les événements empêchant le client de payer ou l’exportateur d’être réglé.
Il a rappelé une réalité que beaucoup de dirigeants sous-estiment. Les créances clients représentent entre 30 et 50 % du bilan d’une entreprise, et les retards de paiement sont la première cause de défaillance des sociétés. Surtout, leur effet est démultiplié. Pour une entreprise dont la marge est de 5 %, perdre 500 000 dirhams sur une facture impayée oblige à réaliser 10 millions de dirhams de chiffre d’affaires supplémentaire pour simplement retrouver sa situation de départ. « J’espère que vous mesurez l’impact d’un impayé sur l’effort à fournir », a-t-il glissé à la salle.
Le calcul, a-t-il précisé, repose sur un taux de marge de 5 %, qu’il présente comme une moyenne générale. Plus la marge est faible, plus l’effort commercial nécessaire pour effacer une perte est considérable : c’est cette arithmétique, souvent invisible dans les tableaux de bord, que l’assurance-crédit permet d’éviter.
Sans assurance, l’exportateur est seul face à son client, avec deux scénarios possibles. Soit il décline la commande par méfiance, faute de connaître son interlocuteur et de savoir s’il paiera. Soit il livre, attend le règlement et, au bout de 120 jours, se retrouve avec un impayé à récupérer par ses propres moyens, ce qui devient très compliqué quand le client est à l’autre bout du continent.
Avec un contrat d’assurance-crédit, l’assureur s’interpose entre les deux partenaires et accompagne l’opération de bout en bout :
Avant la vente, SMAEX étudie la solvabilité de l’acheteur à partir de son rating et de sa situation financière, puis conseille l’exportateur sur l’opportunité de contracter. Lorsque l’assureur refuse de couvrir un client, ce refus est lui-même un conseil : il évite à l’exportateur de s’exposer seul à un acheteur risqué.
Pendant la durée du contrat, l’assureur suit l’ensemble du portefeuille. Si la santé financière d’un acheteur se dégrade, il alerte l’exportateur et peut lui recommander de réduire son exposition.
Au moment du paiement, si le client règle à temps, tout se passe pour le mieux. S’il tarde, l’assureur prend en charge le recouvrement pendant la période de carence. Si la créance reste impayée, l’exportateur est indemnisé selon les conditions prévues au contrat.
Le dispositif sert aussi d’aide à la décision commerciale, puisqu’il permet d’obtenir des informations sur un client ou sur un pays avant de s’engager. Il constitue enfin un levier de financement : l’exportateur peut céder son droit à indemnité à sa banque, ce qui rend la créance plus facile à financer.
Cette présence à chaque étape est, selon M. Lagrani, ce qui fait la particularité du contrat : la protection commence bien avant la vente, dès l’étude du client, et se poursuit jusqu’à ce que la marchandise soit effectivement payée.
Les pays marqués en rouge sur la carte du risque sont hors de portée du contrat classique. Pour ces destinations, SMAEX propose un produit dérivé, qui fonctionne de la même manière mais bénéficie du soutien de l’État. Il concerne 15 pays et s’adresse aux exportateurs qui y ont des acheteurs.
Son principal atout est la lisibilité : tout est paramétré à l’avance. La prime varie de 0,05 % à 1,76 %, et la part de la commande garantie dépend du couple formé par le profil de l’acheteur et celui du pays. À titre d’exemple, un acheteur de très bon profil en Afrique du Sud peut être couvert à hauteur de 92 % de ses commandes.
Là encore, l’exportateur n’avance plus seul. Sur des marchés que le contrat classique ne peut pas couvrir, le produit lui apporte une véritable aide pour aborder des acheteurs et prendre ses décisions en connaissance de cause, au lieu d’aller à la chasse aux clients à ses propres risques.
Le directeur commercial a illustré l’écart avec des simulations. Un exportateur non assuré supporte la totalité de la perte et doit multiplier son chiffre d’affaires pour la compenser. Un exportateur assuré n’en garde à sa charge que la part non garantie, pour un coût de prime sans commune mesure avec le risque évité.
Dans un pays plus sensible, la quotité garantie est logiquement moins élevée : le directeur commercial a évoqué une couverture de l’ordre de 65 %. Elle reste toutefois suffisante pour limiter fortement la perte et, surtout, l’effort de chiffre d’affaires nécessaire pour la compenser.
Aider les entreprises à prospecter
L’assurance-crédit n’est pas le seul outil. SMAEX gère aussi, pour le compte de l’État, deux dispositifs qui interviennent bien avant la vente, au moment où l’entreprise investit pour trouver des clients. L’assurance foire couvre la participation à des salons internationaux : l’exportateur est indemnisé si ses efforts ne se traduisent pas par du chiffre d’affaires. L’assurance prospection fonctionne sur le même principe, mais elle est rattachée à une mission de prospection menée sur un territoire donné plutôt qu’à un salon.
Le mécanisme est simple. L’exportateur présente son budget à SMAEX, qui en prend en charge 50 %. Une fois la mission accomplie, si le chiffre d’affaires généré dépasse la somme avancée, celle-ci est remboursée ; dans le cas contraire, l’entreprise la conserve. Les demandes se déposent via le site de SMAEX.
Ces deux dispositifs répondent à une même logique : les dépenses de prospection, qu’il s’agisse d’un stand dans un salon ou d’une mission sur un territoire, sont le premier investissement que consent un exportateur, avant même d’avoir signé le moindre contrat. Ils interviennent donc en amont, alors que l’assurance-crédit entre en jeu au moment où la vente se concrétise.
En conclusion de son intervention, Moncif Lagrani a résumé la logique de l’assurance-crédit en cinq réflexes : fixer des plafonds de couverture par acheteur, surveiller leur solvabilité, assurer le recouvrement en cas de retard, indemniser si la créance n’est pas récupérée, et alerter l’exportateur dès que la situation d’un client se détériore.
Il a insisté sur un point : l’assureur ne se contente pas de fixer des plafonds au départ. Le suivi se poursuit tout au long de l’opération, et si la situation financière d’un acheteur se dégrade, l’exportateur en est averti à temps pour réagir.
L.B