Épargner en temps de crise : Garder de quoi tenir
Hausse des prix, incertitudes sur l’emploi, marchés financiers nerveux : les périodes de crise mettent les budgets à l’épreuve. Lorsque les revenus suffisent à peine aux dépenses, constituer une réserve devient difficile.
Au Maroc, épargner est déjà difficile hors période de turbulences. Au troisième trimestre 2026, seuls 2,8% des ménages interrogés par le haut-commissariat au Plan déclaraient mettre une partie de leurs revenus de côté. Près de quatre sur dix affirmaient s’endetter ou puiser dans leur épargne pour boucler le mois. Et 92,5% n’envisageaient pas de pouvoir épargner au cours des douze mois suivants.
Conseiller aux familles de placer systématiquement 10% de leur salaire n’a guère de sens lorsque les dépenses absorbent tout le revenu. Pour celles qui disposent encore d’une marge, la première décision consiste moins à rechercher le meilleur produit financier qu’à déterminer combien elles peuvent immobiliser sans fragiliser leur quotidien.
En effet, une panne de voiture, des frais médicaux ou quelques semaines sans revenu peuvent suffire à déséquilibrer un budget. Une épargne de précaution sert précisément à payer ces dépenses sans recourir au crédit à la consommation ni liquider un investissement dans l’urgence.
L’objectif souvent évoqué de trois à six mois de dépenses essentielles constitue un repère, pas une obligation uniforme. Un salarié aux revenus stables et un indépendant dont les encaissements fluctuent n’ont pas les mêmes besoins. On peut commencer par une petite somme régulière et augmenter progressivement cette réserve.
Cet argent doit rester accessible. Un compte sur carnet ou un compte bancaire distinct de celui utilisé pour les dépenses courantes peut convenir. Un dépôt à terme, avec ses conditions de déblocage anticipé, est moins adapté aux sommes susceptibles d’être utilisées à tout moment.
Ne pas confondre sécurité et pouvoir d’achat
Laisser toutes ses économies sur un compte non rémunéré évite les fluctuations boursières, mais ne les protège pas de l’érosion monétaire. En septembre 2026, les prix à la consommation ont augmenté de 1% en un mois au Maroc, selon le HCP, notamment sous l’effet des produits alimentaires. Sur un an, la hausse générale n’était toutefois que de 0,5%.
Le rendement utile est celui qui reste après les frais et les impôts, puis après l’inflation. Un placement rapportant 2% net lorsque les prix progressent de 3% fait perdre du pouvoir d’achat. Pour l’épargne qui peut rester immobilisée, les dépôts à terme, les fonds monétaires ou obligataires peuvent être étudiés, en vérifiant leurs conditions de sortie et leurs risques respectifs. Un OPCVM n’offre pas automatiquement une garantie en capital.
La Bourse répond à un autre horizon. Une baisse brutale n’a pas les mêmes conséquences pour un particulier qui aura besoin de ses fonds dans six mois et pour celui qui investit sur dix ans. Vendre après une correction peut matérialiser une perte; conserver une position devenue trop risquée peut, au contraire, l’aggraver. La durée du placement, la diversification du portefeuille et la capacité à supporter des pertes doivent guider les arbitrages.
En période de tension financière, rembourser un crédit coûteux peut aussi être plus intéressant que souscrire un placement faiblement rémunéré. Le coût du crédit, les éventuelles pénalités de remboursement anticipé et la nécessité de conserver des liquidités doivent cependant être pris en compte.
La gestion de l’épargne en période de crise suppose ainsi de distinguer l’argent destiné aux besoins immédiats de celui que l’on peut investir pour plusieurs années. Les décisions prises dans l’urgence, notamment après une forte baisse des marchés, risquent de compromettre des projets préparés de longue date.
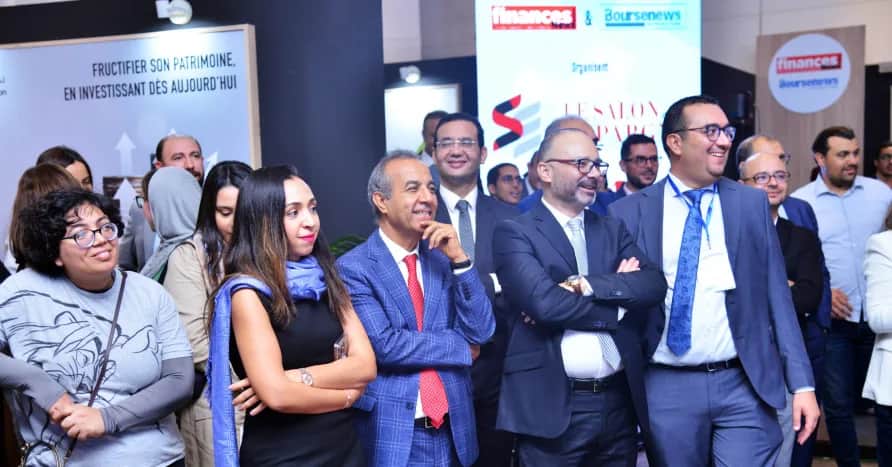
Ces préoccupations pourront nourrir les échanges lors du Salon de l’Épargne, organisé par Finances News Hebdo et Boursenews du 2 au 5 décembre 2026 à l’église du Sacré-Cœur de Casablanca. Banques, assureurs et professionnels de l’investissement y présenteront leurs solutions. Pour les visiteurs, l’occasion de mieux comprendre les risques de chaque placement, les frais qui lui sont associés et les possibilités de récupérer leur argent lorsque les circonstances l’exigent.