Dirham digital : Dans les coulisses des travaux de Bank Al-Maghrib
Depuis 2021, Bank Al-Maghrib explore les possibilités d’introduction d’un Dirham digital. Parmi les travaux déjà réalisés figure une expérimentation de paiement transfrontalier menée avec la Banque centrale d’Égypte, utilisant la blockchain et les contrats intelligents. Dans cet entretien, Mohammed Mikou, responsable du service Recherche financière au département Recherche de BAM, revient pour Finances News Hebdo sur les avancées du projet, ses applications potentielles et les obstacles à surmonter (*).
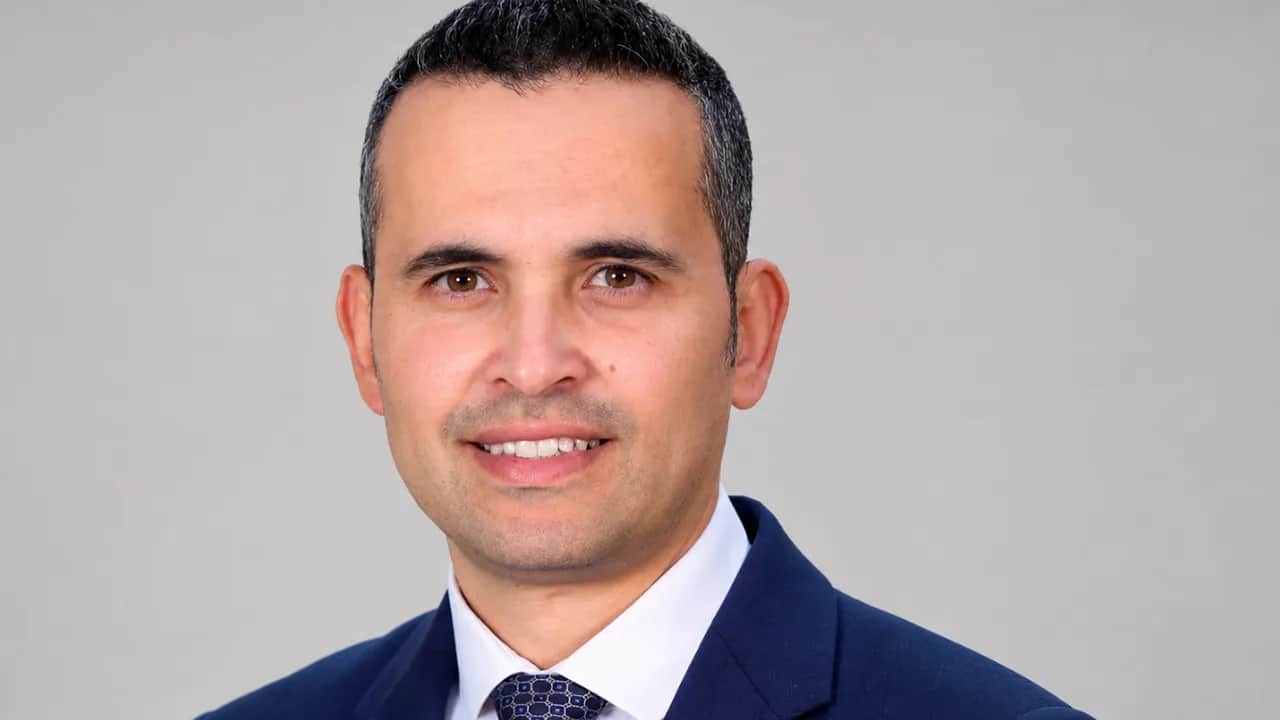
Finances News Hebdo : Pour commencer, qu’est-ce que le Dirham digital et en quoi se distinguerait-il de l’argent que les Marocains utilisent déjà pour payer par carte ou par téléphone ?
Mohammed Mikou : Pour comprendre ce qu’est le Dirham digital, il faut d’abord distinguer les différentes formes de monnaie et les instruments utilisés pour payer. La monnaie de Banque centrale est aujourd’hui accessible au public sous la forme de billets et de pièces. La monnaie des banques commerciales est notamment utilisée lors des virements et des paiements par carte bancaire. Quant aux solutions de paiement électronique et aux portefeuilles mobiles, ils permettent d’effectuer des transactions à partir d’un téléphone, en utilisant des fonds détenus sur un compte bancaire ou sous forme de monnaie électronique.
Le Dirham digital se distinguerait de ces instruments par sa nature même. Dans sa version de détail, destinée au grand public, il s’agirait d’une forme numérique de monnaie de Banque centrale, à l’image des billets et des pièces. Il constituerait une créance directe sur la Banque centrale, contrairement à l’argent détenu sous forme de dépôts auprès d’une banque commerciale.
Sa distribution pourrait être assurée par des intermédiaires agréés, selon le modèle qui serait retenu. Il pourrait être accessible au moyen d’un portefeuille numérique, permettant d’effectuer des paiements et des transferts de manière simple et sécurisée, éventuellement hors ligne si cette fonctionnalité était techniquement faisable et retenue. La différence fondamentale réside donc dans la nature de la monnaie utilisée : les paiements par carte ou par téléphone mobilisent généralement des dépôts bancaires ou de la monnaie électronique, tandis que le Dirham digital serait directement émis par Bank Al-Maghrib. Il viendrait ainsi compléter les moyens de paiement existants, sans avoir vocation à les remplacer.
F. N. H. : Où en sont les travaux de Bank Al-Maghrib ?
M. M. : Dès 2021, Bank Al-Maghrib a engagé une réflexion structurée sur la monnaie digitale de Banque centrale (MDBC), avec la mise en place d’un comité dédié et de groupes de travail mobilisant plusieurs expertises. Cette démarche progressive et multidisciplinaire vise à examiner les objectifs d’un éventuel Dirham digital, ses différentes options de conception et ses implications potentielles.
Les travaux se sont articulés autour de trois axes complémentaires. Le premier a consisté à analyser les expériences internationales, les initiatives des autres Banques centrales et les études disponibles afin d’identifier les motivations susceptibles de justifier, le cas échéant, l’introduction d’une MDBC au Maroc. Cette analyse a notamment fait ressortir plusieurs objectifs potentiels : renforcer l’inclusion financière et réduire la dépendance au cash, améliorer l’efficacité et la compétitivité du système de paiement, et faciliter les transferts de fonds des Marocains résidant à l’étranger.
Le deuxième axe examine, à ce stade à un niveau général, les principales options de conception d’un éventuel Dirham digital. Il porte notamment sur la manière dont la monnaie pourrait être distribuée et utilisée, le rôle des banques commerciales et des autres intermédiaires, ainsi que sur les enjeux de confidentialité, de plafonds de détention, de rémunération éventuelle et d’interopérabilité avec les infrastructures existantes. Le paiement hors ligne figure parmi les cas d’usage possibles, sans qu’une solution technique ait été arrêtée.
Le troisième axe est consacré à l’analyse des impacts macrofinanciers potentiels et des risques associés, en s’appuyant sur des analyses théoriques, des simulations et des travaux d’évaluation des risques. Les réflexions conduites sur ces différents axes ont notamment bénéficié de l’assistance technique du FMI et de la Banque mondiale.
Des expérimentations technologiques distinctes ont également été réalisées dans un objectif d’apprentissage, et non de quantification des impacts économiques. À titre d’exemple, Bank Al-Maghrib a mené, en partenariat avec la Banque centrale d’Égypte et avec l’appui de la Banque mondiale, une expérimentation, de portée limitée, portant sur un cas d’usage de paiement transfrontalier. Celle-ci a principalement visé à tester, à l’aide de la technologie blockchain et de contrats intelligents, certains mécanismes de validation et de règlement de bout en bout des transactions.
In fine, ces travaux s’inscrivent dans une perspective de long terme, selon une démarche progressive privilégiant l’approfondissement des analyses, la maîtrise des risques et la concertation avec l’ensemble des parties prenantes.
L’éventuelle introduction d’une MDBC au Maroc nécessiterait de réunir plusieurs prérequis institutionnels, juridiques, technologiques et opérationnels. Aucun modèle de conception ni aucune décision d’émission n’ont été arrêtés à ce stade.
F. N. H. : Plusieurs pays expérimentent déjà des monnaies digitales de Banque centrale. Quels enseignements le Maroc peut-il tirer de ces expériences ?
M. M. : Selon une enquête de la Banque des règlements internationaux (BRI) publiée en 2025, 91% des Banques centrales interrogées poursuivaient des travaux sur une MDBC. Ainsi, des projets majeurs demeurent en phase de développement ou d’expérimentation. C’est notamment le cas de la BCE, qui poursuit ses travaux sur l’Euro numérique, de la Chine avec l’e-CNY, déjà expérimenté dans plusieurs villes et cas d’usage, ou encore de l’Inde, qui mène des projets pilotes sur la Roupie numérique tout en évaluant progressivement ses usages potentiels.
D’autres pays ont déjà procédé à l’émission d’une MDBC. Les Bahamas avec le Sand Dollar, le Nigeria avec l’eNaira et la Jamaïque avec le JAM-DEX figurent parmi les premières expériences opérationnelles, principalement motivées par des objectifs d’inclusion financière et de modernisation des paiements.
Ces expériences permettent de dégager plusieurs enseignements. Tout d’abord, il n’existe pas de modèle universel. Les motivations diffèrent selon les pays. Les économies avancées privilégient généralement les questions de souveraineté monétaire, de résilience des paiements et de réponse aux stablecoins, tandis que les économies émergentes accordent davantage d’importance à l’inclusion financière.
Certaines expériences ont toutefois rencontré des difficultés d’adoption et d’usage régulier, ce qui incite à la prudence dans l’appréciation de leurs résultats. Ensuite, de nombreuses Banques centrales privilégient une approche graduelle fondée sur l’expérimentation. Selon les pays, les projets progressent à des rythmes différents, et certaines Banques centrales réévaluent l’opportunité d’une émission. Les fonctionnalités envisagées, notamment les paiements hors ligne, restent par ailleurs soumises à des conditions de faisabilité technique et de sécurité. Les premiers retours suggèrent également que l’adoption d’une MDBC dépend notamment de sa capacité à répondre à un besoin réel des utilisateurs et à s’intégrer efficacement dans l’écosystème de paiement existant.
Enfin, un enseignement particulièrement important concerne les paiements transfrontaliers. Plusieurs initiatives internationales, telles que mBridge, Icebreaker ou Agorá, explorent l’utilisation des monnaies digitales pour réduire les coûts, raccourcir les délais de règlement et améliorer l’interopérabilité entre infrastructures de paiement.
F. N. H. : À quels besoins un éventuel Dirham digital pourrait-il répondre pour les particuliers et les commerçants par rapport aux moyens de paiement existants ?
M. M. : Pour les particuliers, dans l’éventualité où l’émission d’un Dirham digital serait envisagée, il pourrait constituer un moyen de paiement supplémentaire, permettant, selon les caractéristiques retenues, d’effectuer des paiements et des transferts simples et sécurisés. Certaines fonctionnalités, comme les paiements hors ligne dans les zones où la connectivité demeure limitée, pourraient présenter un intérêt, sous réserve de leur faisabilité technique. Pour les populations insuffisamment desservies par les services bancaires traditionnels, il pourrait contribuer à élargir l’accès aux services de paiement numériques.
Pour les commerçants, notamment les petits, qui fonctionnent principalement en espèces, l’intérêt éventuel résiderait dans la simplicité d’utilisation, la réduction de certains coûts liés à la manipulation du cash et la possibilité d’accepter des paiements numériques dans des conditions adaptées. Une telle solution pourrait également faciliter la gestion de la trésorerie et améliorer la sécurité en réduisant les volumes d’espèces détenus. Ces avantages ne sont pas propres à une MDBC : ils peuvent aussi être apportés par les moyens de paiement électroniques existants, selon leurs modalités d’utilisation et de tarification.
(*) Précision préalable : Comme le rappelle la précision figurant dans les documents de travail publiés par Bank Al-Maghrib, «les opinions exprimées sont celles des auteurs et ne reflètent pas nécessairement la position de Bank Al-Maghrib». Ces publications s’inscrivent dans une démarche scientifique. Par ailleurs, les travaux menés par Bank Al-Maghrib sur un éventuel Dirham digital demeurent exploratoires, et aucune décision d’émission n’a été prise à ce stade.