Menu
fermer

Le 6 avril, le marché à terme doit entrer dans sa phase opérationnelle. L’enjeu est d’aligner l’architecture de risque, la qualité du post-marché et les mécanismes d’animation pour éviter un démarrage sans profondeur. Prêt-emprunt de titres, collatéral, appels de marge et Chambre de compensation concentrent l’essentiel des conditions de confiance.
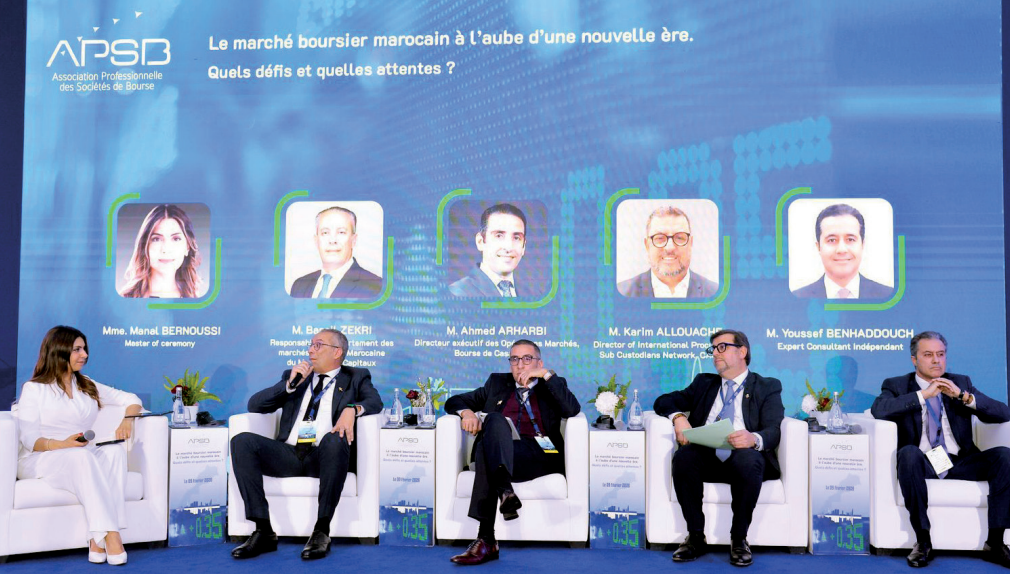
Lors de la conférence annuelle de l’Association professionnelle des sociétés de Bourse (APSB), Bassil Zekri, responsable du département des marchés à l’AMMC, a inscrit les évolutions en cours dans une séquence de réformes démarrée au début des années 1990 et prolongée par l’introduction de nouveaux marchés et instruments. Son intervention s’est concentrée sur le cadre juridique lié aux produits dérivés et aux opérations qui en découlent, avec un objectif de modernisation et d’alignement sur des standards internationaux. Le point sur lequel il a le plus insisté reste la solidité juridique des opérations.
Le projet évoqué doit, selon lui, reconnaître juridiquement les contrats, conforter leur validité et renforcer la sécurité des transactions. Dans ce même ensemble, il a mis en avant l’intégration d’un dispositif de close-out netting, présenté comme un mécanisme attendu dans l’architecture de gestion du risque.
La question de la compensation revient également dans son propos. Le texte introduit la possibilité, pour le régulateur, d’exiger la compensation de certaines opérations lorsqu’elles sont suffisamment standardisées. L’AMMC travaille, a-t-il précisé, avec le ministère de l’Économie et des Finances sur les textes d’application.
Sur la transparence, Bassil Zekri a insisté sur la remontée d’informations aux régulateurs sur les contrats et les positions, en rappelant que l’absence de données peut empêcher une réaction à temps lorsque les tensions montent. Le message est resté technique : une stratégie sur les dérivés suppose des obligations de reporting, faute de quoi la surveillance se fait avec retard. Il a aussi cité l’introduction, sous conditions fixées par le régulateur, de la possibilité pour les personnes physiques d’emprunter des titres, dans une logique qu’il rattache à l’inclusion financière.
Enfin, il a ouvert un débat sur l’usage des opérations observées, en indiquant qu’au Maroc la majorité des opérations qu’il voit remonter est affectée à des besoins de refinancement, alors qu’à l’international, la part la plus importante est orientée vers des opérations de marché, notamment liées à l’animation.
Double infrastructure
Ahmed Arharbi, directeur exécutif des opérations marchés à la Bourse de Casablanca, a insisté sur la nature du chantier. Il ne décrit pas un simple lancement de contrat, mais la mise en place de deux infrastructures dotées de leur gouvernance. Une entité gère la négociation, la Chambre de compensation prend la main sur la gestion du risque, ce qui est, selon lui, le cœur de la crédibilité d’un marché à terme.
Cette séparation des fonctions répond, a-t-il expliqué, à un impératif de clarté des rôles, de transparence et de robustesse opérationnelle. Il a parlé d’un choix assumé, celui d’un marché réglementé et transparent, pensé pour attirer la confiance des investisseurs. Sur la construction, il a souligné la mobilisation de l’écosystème. Il a cité l’appui des pouvoirs publics et des régulateurs, ainsi que l’implication d’associations professionnelles, dont l’APSB.
Le chantier, dans sa version opérationnelle, a couvert les modèles de gestion du risque, l’ouverture des systèmes des partenaires et des intermédiaires, ainsi que des volets comptables et fiscaux rattachés à ces métiers. Il a aussi évoqué l’accompagnement des membres et futurs membres, présenté comme une condition pour que le dispositif ne reste pas théorique. Pour les premiers temps, Ahmed Arharbi a évoqué le rôle attendu d’acteurs capables d’apporter une présence de marché, en citant l’Association des salles de marché, dans l’idée d’éviter un démarrage sans profondeur et sans continuité de prix.
Carnet d’ordres, market making et arbitrage
Youssef Benhaddouch, expert consultant indépendant, a pris le sujet par le carnet d’ordres. Pour lui, l’équilibre d’un marché se lit d’abord dans le spread, puis dans la profondeur. Un spread serré ne suffit pas si la profondeur manque, car un ordre de taille significative déforme le prix. Il insiste sur la nécessité d’avoir plusieurs niveaux de carnet avec des quantités affichées et «significatives», condition qui, selon lui, devient visible précisément lorsque le marché traverse des phases de stress.
La profondeur de carnet renvoie, dans son propos, au nombre d’intervenants et à la diversité de leurs intérêts. Il compare cela à une table qui a besoin d’invités nombreux et, surtout, d’intérêts divergents. Il le dit sans habillage : «l’entresoi mène en général à l’immobilisme». Sur le marché à terme, son propos ne s’arrête pas à l’usage des futures. Il insiste sur les effets induits, l’animation et l’arbitrage. Le point opérationnel qu’il martèle est le démarrage. Le premier jour, il ne veut ni spreads larges, ni liquidité «à la peine».
Il estime donc que les market makers doivent être opérationnels dès l’ouverture, et que les paramètres de spread qu’on leur demande doivent rester cohérents avec ceux du spot. Il décrit ensuite la relation entre future et comptant : le future s’aligne sur le spot, une relation de parité s’établit, et l’arbitrage vient corriger les écarts. Il résume le mécanisme par une séquence, à savoir vendre le contrat à terme et acheter au comptant les constituants de l’indice, tout en portant la position jusqu’à l’échéance.
L’arbitrage, dans ce cadre, devient un moteur d’alignement des prix. Dans cette architecture, le prêtemprunt de titres n’est jamais présenté comme un produit. Il le décrit comme un mécanisme de circulation de l’actif entre détenteurs de long terme et intervenants actifs, dont les arbitragistes et les market makers. Il rattache aussi la vente à découvert à ce même mécanisme, en rappelant qu’elle est encadrée et qu’elle ne fonctionne pas sans la capacité d’emprunter et de livrer.
Les filtres des investisseurs internationaux
De son côté, Karim Allouache, Director of International Procurement - Sub Custodians Network, CACEIS, a ramené la discussion sur les attentes des investisseurs institutionnels et internationaux. Il ne commence pas par les textes. Il commence par le quotidien, la qualité du post-marché. Le règlement-livraison doit se faire sans accrocs, les incidents doivent être gérés proprement, et le moindre incident peut, selon lui, «créer de la défiance». Il insiste sur la capacité de traitement des incidents, car ce type de marché, dit-il, n’est «pas un fleuve tranquille».
Il explique le prêt-emprunt de titres comme un mécanisme qui empêche les titres de rester figés dans les portefeuilles. Sans ce mécanisme, les titres «restent là où ils sont nés» et circulent moins, ce qui rigidifie le marché lorsque des acteurs veulent couvrir, arbitrer ou animer. En rendant les titres temporairement disponibles, le détenteur conserve son exposition tout en alimentant la capacité du marché à livrer. Il cite des effets directs : un impact sur la liquidité, la réduction des pénuries artificielles, et une meilleure capacité à absorber des besoins de vente, de couverture et d’arbitrage. Il relie ensuite ce mécanisme à l’animation.
Un market maker est censé afficher des prix en continu, mais il ne peut pas vendre des titres qu’il ne peut pas livrer. Sans accès aux titres via le prêtemprunt, il se protège en élargissant ses spreads. Le mécanisme vise donc, selon lui, à limiter ces spreads défensifs. Il élargit aussi le lien avec les marchés à terme en évoquant la livraison des sous-jacents et la nécessité de maintenir la relation entre contrat à terme et comptant. Enfin, il évoque l’impact sur les ETF, en rappelant que la création et la destruction de parts se font par paniers, et qu’un intervenant peut ne pas détenir immédiatement la totalité des titres du panier, en quantité ou en répartition.
Sur le plan juridique, il insiste sur des contrats alignés sur des standards internationaux et sur la notion de transfert de propriété. Lorsqu’un investisseur prête ses titres, il n’en est plus propriétaire temporairement, et cela soulève des questions pratiques. Les coupons et intérêts se compensent financièrement. Le vote, lui, peut devenir bloquant si les titres ne reviennent pas à temps, dans un environnement où l’exercice du vote est décrit comme un acte de gestion. Le dernier bloc concerne le collatéral et la gestion du risque.
Karim Allouache insiste sur l’exigence de collatéral, la régularité des appels de marge, la valorisation fiable du collatéral et un dispositif opérationnel qui tient. Il résume la logique en une phrase courte : la confiance «ne se décrète pas». En fin d’échange, Youssef Benhaddouch est revenu sur le temps d’apprentissage et a proposé des repères de suivi. Il évoque des marchés où il a fallu plus de cinq ans pour que les volumes s’installent et que l’arbitrage et l’animation jouent pleinement. Il propose de suivre le notionnel traité sur le contrat à terme et de le comparer au volume du comptant, en citant, sur l’exemple évoqué (celui du CAC40), des volumes comptant entre 3 et 6 milliards d’euros par jour et un notionnel future multiple.
Il souligne aussi un point de départ chiffré, notamment un flottant réel d’environ 25% contre 50 à 60% sur des marchés qu’il qualifie de plus «naturels». Pour lui, cela renforce l’urgence d’un mécanisme de prêt-emprunt capable de recycler les titres disponibles. Il conclut sur une mise en garde : la technicité doit rester au service d’une logique pragmatique, sans devenir une fin en soi, et insiste sur le rôle du dépositaire central dans la chaîne, notamment pour le prêtemprunt et le collatéral, avec des modèles d’accords décrits comme un passage obligé.