Menu
fermer

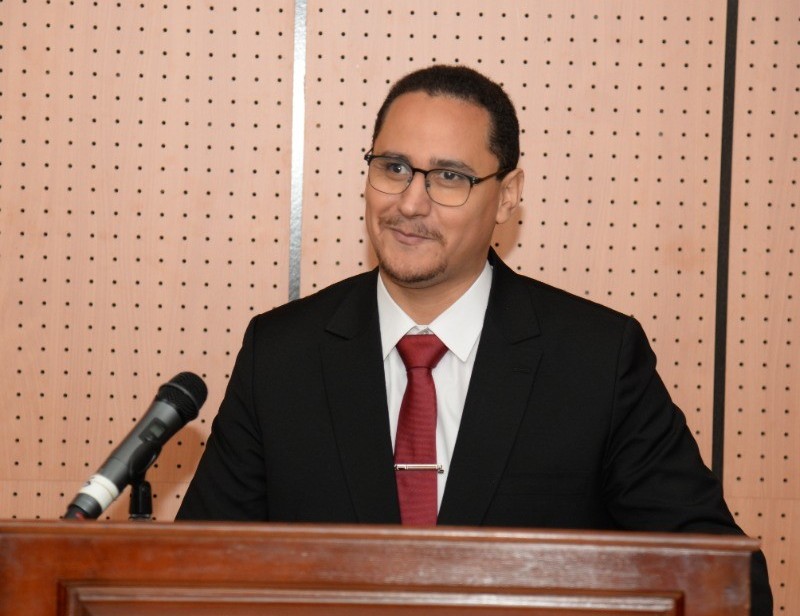
L’intelligence artificielle investit de plus en plus de domaines et les investissements dans les infrastructures numériques ne cessent de croître. Dans cette dynamique, les entreprises de la tech ont vu leur valorisation franchir de nouveaux sommets. Dans cet entretien, Ahmed Kchikeche, enseignant-chercheur en économie appliquée à la FJES d’El Jadida, analyse les dynamiques autour de ces niveaux de valorisation et leurs implications à terme.
Propos recueillis par J. M.
Finances News Hebdo : Concrètement, quelles sont les réelles applications de l’intelligence artificielle dans l’économie réelle ?
Ahmed Kchikeche : Aujourd’hui, les applications réelles de l’intelligence artificielle existent bel et bien, mais elles sont plus ciblées et plus limitées que ne le suggère parfois le discours dominant autour de l’IA générative. Les usages les plus répandus concernent principalement l’automatisation de tâches informationnelles telles que la rédaction, la synthèse, la traduction, l’assistance au codage, le traitement de données, l’analyse documentaire, le service client, la détection de fraude, la maintenance prédictive ou encore l’aide à la décision. Les données disponibles montrent d’ailleurs que l’adoption de l’IA progresse rapidement. Une étude récente du NBER, réalisée auprès d’environ 6.000 dirigeants d’entreprises aux États-Unis, au RoyaumeUni, en Allemagne et en Australie, indique que 69% des entreprises déclarent déjà utiliser au moins une technologie d’IA.
Les usages les plus fréquents sont la génération de texte par de grands modèles de langage, le traitement de données par machine learning et la création de contenu visuel. Cependant, il faut interpréter ces chiffres avec prudence. Cette même étude montre que les effets économiques concrets restent encore relativement modestes. Plus de 90% des dirigeants interrogés déclarent que l’IA n’a eu jusqu’à présent aucun impact significatif sur l’emploi dans leur entreprise, tandis que 89% ne constatent pas d’effet notable sur la productivité. La majorité des études sur l’IA et la performance des entreprises trouvent effectivement des effets positifs sur la productivité ou la performance, mais elles insistent également sur la faible maturité des usages, forte hétérogénéité des résultats et risque de biais de sélection ou de reporting. Il faut se méfier d’une possible surestimation des succès de l’IA. Les entreprises ayant obtenu de bons résultats sont davantage susceptibles de communiquer sur leurs expériences, tandis que les échecs ou les projets abandonnés restent moins visibles. À mon sens, il faut donc distinguer deux choses. D’un côté, l’IA possède déjà des applications utiles et économiquement pertinentes dans plusieurs secteurs. De l’autre, nous sommes encore loin d’une transformation généralisée de l’économie comparable à ce que suggèrent certaines valorisations financières ou certains discours très enthousiastes sur une révolution immédiate de la productivité.
F. N. H. : A votre avis, sur quoi se fondent les valorisations d’entreprises d’IA constatées actuellement ?
A. K. : Ces valorisations reposent principalement sur des anticipations extrêmement optimistes concernant l’avenir du secteur plutôt que sur des performances économiques déjà consolidées. Les marchés valorisent aujourd’hui l’idée selon laquelle un nombre limité d’entreprises pourrait contrôler demain les infrastructures centrales de l’économie numérique. Le phénomène est d’autant plus spectaculaire qu’il se concentre sur un petit nombre d’acteurs. Une étude récente consacrée à la dynamique financière des entreprises liées à l’IA montre qu’à la fin du troisième trimestre 2025, les huit plus grandes entreprises technologiques représentaient à elles seules plus de 30% de la capitalisation totale du S&P 500. Nvidia, principal symbole de cette dynamique, a vu son cours boursier multiplié par plus de dix entre la sortie de ChatGPT et la fin de l’année 2025. Mais ces valorisations reposent aussi sur une logique auto-entretenue et sur l'existence de mécanismes de financement circulaires dans l’écosystème de l’IA.
Certaines grandes entreprises investissent massivement dans des partenaires ou des clients qui, en retour, achètent leurs infrastructures, leurs puces ou leurs services cloud. Cela contribue à soutenir artificiellement la perception d’une demande exponentielle et permanente. Le cas Nvidia est particulièrement révélateur. L’entreprise bénéficie certes d’une position technologique dominante, mais plusieurs analyses soulignent que la dynamique actuelle dépend largement du maintien de dépenses massives des hyperscalers et des géants technologiques dans les data centers et les GPU. Une part tout aussi importante des valorisations actuelles provient de ce que certains spécialistes qualifient de «AI hype». Ceux-ci insistent d’ailleurs sur le caractère performatif de cette exagération (ou «hype»). Autrement dit, ces récits ne sont pas seulement des discours médiatiques; ils influencent directement les investissements, les décisions stratégiques des entreprises, les flux financiers et même les politiques publiques. À mon sens, nous sommes donc dans une situation où les marchés financiers valorisent moins des profits présents que la possibilité d’une domination future de l’économie numérique par quelques acteurs majeurs de l’IA. Le problème est que cette projection repose encore sur des hypothèses très incertaines concernant la rentabilité réelle, la productivité effectivement générée par l’IA et la capacité des entreprises à transformer cette adoption technologique en profits durables.
F. N. H. : De ce fait, pensezvous que ces niveaux de valorisation soient décorrélés de la réalité utilitaire de l’IA ?
A. K. : La corrélation existe, mais elle est très imparfaite. Les valorisations actuelles ne reflètent pas seulement l’utilité présente de l’IA; elles incorporent surtout une option sur sa capacité future à devenir une infrastructure centrale de production, de décision et d’automatisation. Le problème est que cette option est aujourd’hui valorisée comme si sa réalisation était presque acquise. Or, du point de vue économique, l’utilité d’une technologie ne suffit pas à justifier n’importe quel niveau de valorisation. Il faut que cette utilité se traduise en revenus, en marges et en gains de productivité mesurables. C’est précisément ce lien qui reste fragile.
À ce stade, les marchés semblent confondre trois choses : l’intensité de l’usage, la valeur économique créée et la capacité à capter cette valeur. Une technologie peut être massivement utilisée sans générer des profits proportionnels pour les entreprises qui la produisent. C’est déjà arrivé avec plusieurs infrastructures numériques : elles ont transformé l’économie, mais tous les investisseurs initiaux n’en ont pas nécessairement capté les bénéfices. Il y a donc une utilité réelle de l’IA, mais cette utilité est encore dispersée, inégalement appropriable et parfois difficile à monétiser. Les gains peuvent bénéficier aux utilisateurs, aux entreprises clientes ou aux concurrents, sans se transformer automatiquement en profits extraordinaires pour les développeurs de modèles. C’est là que je vois le principal risque. Les valorisations supposent non seulement que l’IA sera utile, mais aussi que cette utilité sera captée par un petit nombre d’entreprises dominantes. Cette hypothèse est beaucoup plus forte. Elle suppose une concentration durable du marché, une différenciation technologique persistante et une capacité à faire payer les utilisateurs à un niveau suffisant. Or, ces conditions ne sont pas garanties. Si les modèles deviennent plus substituables, si les coûts de calcul restent élevés, si les entreprises clientes internalisent une partie des usages, ou si la concurrence réduit les prix, la valeur sociale de l’IA pourra être élevée sans que les valorisations actuelles soient justifiées.
F. N. H. : A ce stade, est-il possible d’identifier un modèle économique pour l’industrie de l’intelligence artificielle ?
A. K. : Il existe des modèles de revenus, mais je ne dirais pas qu’il existe déjà un modèle économique pleinement stabilisé pour l’industrie de l’IA générative. Aujourd’hui, les revenus proviennent principalement de plusieurs canaux : abonnements individuels, API facturées à l’usage, licences entreprises, intégration dans des logiciels existants, solutions cloud, outils d’automatisation et contrats avec les grands comptes. Ces sources de revenus sont réelles. Le problème n’est donc pas l’absence totale de marché. Le problème est la soutenabilité économique de ce marché. L’IA générative n’a pas exactement l’économie du logiciel traditionnel. Dans le logiciel classique, une fois le produit développé, le coût marginal de distribution peut devenir très faible. Dans l’IA générative, l’usage lui-même génère des coûts significatifs; plus l’usage augmente, plus les revenus peuvent progresser, mais les coûts augmentent également, parfois à un rythme supérieur à celui des revenus. Cela rend la question des marges centrale.
Une entreprise d’IA peut afficher une forte croissance de ses utilisateurs ou de son chiffre d’affaires, tout en restant confrontée à une rentabilité fragile si chaque requête coûte cher à produire. Le modèle économique dépendra donc de trois conditions. Premièrement, la capacité à faire payer les utilisateurs finaux à un prix suffisant. Deuxièmement, la capacité à réduire fortement les coûts de calcul et d’infrastructure. Troisièmement, la capacité à créer une différenciation durable, car si les modèles deviennent substituables, la concurrence exercera une pression directe sur les prix. Il faut aussi distinguer les segments de l’industrie. Les fournisseurs de puces, les opérateurs cloud et les propriétaires de centres de données disposent aujourd’hui d’un modèle économique plus identifiable, dans la mesure où ils commercialisent l’infrastructure indispensable au fonctionnement et au déploiement des systèmes d’IA. En revanche, pour les développeurs de modèles, la question est plus complexe. Ils doivent prouver qu’ils peuvent capter une part suffisante de la valeur créée par leurs outils. À mon sens, la rentabilité sera probablement très asymétrique.
Quelques acteurs intégrés, capables de contrôler l’infrastructure, les données, les canaux de distribution et la clientèle entreprise, pourront construire un modèle viable. Mais beaucoup d’entreprises d’IA risquent de rester dépendantes de financements externes, de partenariats coûteux ou d’une croissance qui ne se transformera pas nécessairement en profits. La véritable question n’est peut-être plus seulement de savoir si une bulle financière existe autour de l’IA, mais quelles seraient les conséquences de son éventuel éclatement sur l’économie mondiale. À mon sens, une correction significative paraît probable à terme; la seule véritable incertitude concerne le moment où elle se produira. Les marchés sont aujourd’hui extrêmement sensibles aux anticipations de croissance et aux résultats trimestriels des grandes entreprises technologiques, en particulier Nvidia, devenue un indicateur central de la dynamique financière du secteur. Un ralentissement des revenus, des marges ou des perspectives de croissance pourrait suffire à déclencher une réévaluation beaucoup plus large des valorisations liées à l’IA.
La question devient alors macroéconomique. Si la dynamique financière autour de l’IA se corrige brutalement, l’effet ne serait pas seulement boursier. En effet, aux États-Unis, une partie significative de la croissance récente dépend déjà des investissements liés à l’IA, notamment dans les data centers, les équipements informatiques, les semi-conducteurs et les infrastructures énergétiques associées. Si l’on additionne les principales catégories d’investissement associées à l’IA (équipements de traitement de l’information, logiciels, R&D et data centers), la FED de SaintLouis estime qu’elles ont contribué à hauteur de 0,97 point de pourcentage à la croissance réelle du PIB américain sur les neuf premiers mois de 2025, soit environ 39% de la croissance totale sur cette période. Ce chiffre doit toutefois être interprété comme une approximation large : ces catégories ne relèvent pas exclusivement de l’IA. Mais il indique clairement que la dynamique d’investissement liée à l’IA et aux infrastructures numériques est devenu un moteur important de la croissance américaine récente.