Menu
fermer

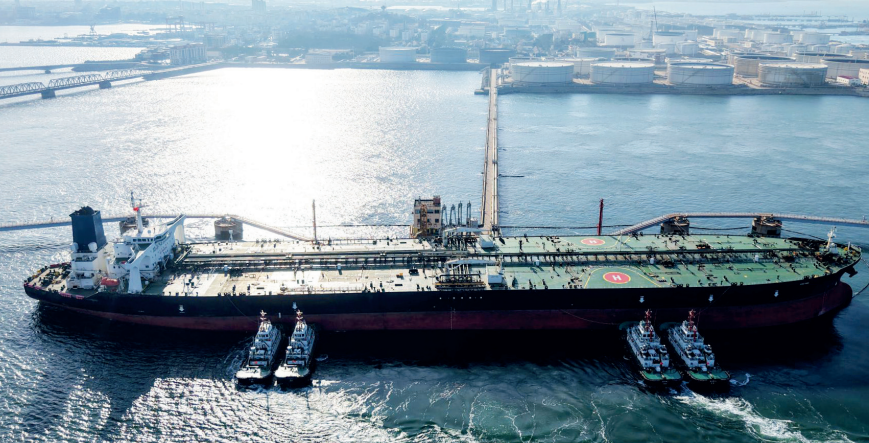
Le choc énergétique déclenché par la quasi-fermeture du détroit d’Ormuz replace le Maroc face à sa vulnérabilité structurelle aux importations. Dans une note de recherche, Saham Research décrypte les canaux de transmission et esquisse trois scénarios, dont l’issue dépendra avant tout de la durée du conflit.
Par Y. Seddik
Le déclenchement des frappes américano-israéliennes contre l’Iran a fait basculer les marchés dans une nouvelle phase de tension, dominée par un choc énergétique d’une ampleur rare. En quelques heures, le trafic maritime s’est effondré, passant d’une centaine de navires par jour à un quasi-arrêt, tandis que le Qatar, premier exportateur mondial de GNL via ce corridor, annonçait l’arrêt de sa production. Les marchés ont immédiatement intégré le caractère structurel de cette disruption.
Le Brent a franchi le seuil des 100 dollars le baril, en hausse de plus de 55% par rapport à l’hypothèse retenue dans la Loi de Finances 2026, fixée à 65 dollars. Dans le même temps, les prix spot du GNL ont bondi de 100% en Asie et de 70% en Europe.
Pour une économie comme celle du Maroc, fortement dépendante des importations énergétiques, à hauteur d’environ 90% de ses besoins, l’impact est immédiat. Chaque hausse de 10 dollars du baril au-delà du scénario budgétaire se traduit par un surcoût estimé à 15 milliards de dirhams. À ce stade, le différentiel observé laisse déjà entrevoir une pression significative sur les équilibres externes et budgétaires. L’analyse de Saham Research s’articule autour de trois trajectoires possibles.
Dans le scénario d’une désescalade rapide, en deux à quatre semaines, le choc resterait contenu. Le retour du baril vers une fourchette de 70 à 80 dollars permettrait d’absorber les tensions sans remise en cause des équilibres macroéconomiques. Les taux connaîtraient une tension limitée, de l’ordre de 20 à 35 points de base, le Dirham se déprécierait temporairement face au Dollar dans une fourchette de 1,5% à 2,5%, et le marché actions enregistrerait une correction technique d’environ 10%, rapidement suivie d’un rebond.
Le déficit budgétaire resterait aligné autour de 3% du PIB. Le scénario d’un conflit prolongé, sur six à douze mois, introduit en revanche des déséquilibres plus marqués. Avec un baril stabilisé entre 90 et 110 dollars, la facture énergétique pourrait s’alourdir de 40 à 50 milliards de dirhams. Le déficit budgétaire se rapprocherait de 4% du PIB, tandis que le déficit courant s’élargirait entre 2,5% et 3,5%.
Sur le marché obligataire, la courbe des taux se déplacerait à la hausse de 60 à 120 points de base, sous l’effet combiné des anticipations inflationnistes et d’un besoin accru de financement. Le Dirham subirait une dépréciation plus durable, pouvant atteindre 8% face au Dollar. Sur le marché actions, la hausse des primes de risque se traduirait par une correction comprise entre 10% et 15%, avec un repositionnement des investisseurs vers les valeurs défensives.
Dans le scénario d’un enlisement régional au-delà de douze mois, le choc change de nature. Le baril évoluerait autour de 120 dollars, générant un surcoût énergétique annuel de 70 à 90 milliards de dirhams. La croissance ralentirait vers 3%, l’inflation atteindrait 5% et le déficit courant pourrait avoisiner 4,5% du PIB. Les réserves de change reculeraient vers l’équivalent de 4,5 mois d’importations. Dans ce contexte, les autorités monétaires seraient confrontées à un arbitrage délicat entre maîtrise de l’inflation et soutien à l’activité, tandis que les marchés actions pourraient corriger de 15% à 20% dans un environnement global de fuite vers les actifs refuges.
Par ailleurs, la note met en lumière les canaux de transmission du choc. La hausse des coûts énergétiques alourdit directement la facture d’importation, mais elle se diffuse également à travers les intrants industriels, notamment dans la filière des engrais, où le Maroc reste importateur de soufre et d’ammoniac. Les effets sur les exportations phosphatières pourraient, dans certains cas, jouer un rôle d’amortisseur, à condition que les prix internationaux s’ajustent. En parallèle, le tourisme et les transferts des MRE apparaissent relativement résilients, sauf en cas de dégradation prolongée de la conjoncture européenne.
Reste enfin la capacité d’absorption du choc sur laquelle Saham Research souligne que le Maroc dispose de marges de manœuvre, qu’il s’agisse du recours aux marchés internationaux, de la mobilisation de la ligne de crédit modulable du FMI ou du soutien potentiel des partenaires du Golfe. Ces amortisseurs pourraient contenir les tensions, mais leur efficacité dépendra largement de la durée du conflit. Dans l’immédiat, c’est bien ce facteur, plus que l’intensité initiale du choc, qui déterminera la trajectoire des équilibres macroéconomiques.