Menu
fermer

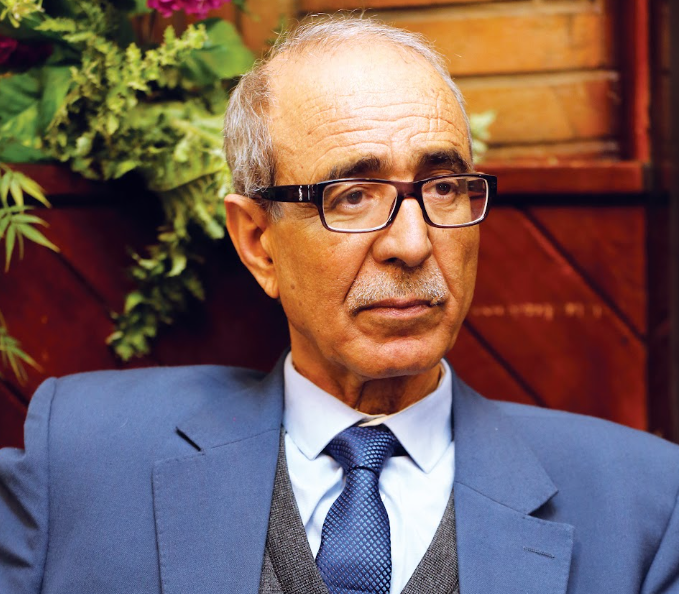
La croissance au Maroc ne contribue pas assez à la création de l’emploi. Le développement des nouveaux métiers du Royaume ne profite pas beaucoup à l’intégration locale. Entretien avec Lahcen El Amli, professeur universitaire d’économie.
Propos recueillis par C. Jaidani
Finances News Hebdo : Le taux de chômage au Maroc est actuellement de 13,1%. Comment l’expliquez-vous ?
Lahcen El Amli : Rappelons tout d’abord que le taux de chômage exprime la part de la population active dépourvue d’un emploi (les chômeurs) mais qui cherche un travail, parmi la population active (HCP). Indicateur de la santé d’une économie, le taux de chômage reflète l’état ou l’importance du déséquilibre entre l’offre d’emploi et la demande d’emploi sur le marché du travail. Au Maroc, le taux de chômage se situe depuis plusieurs années toujours à des niveaux élevés. Il touche une proportion importante de la population active et nous avons affaire à un chômage massif et structurel. Sur la période 1998- 2023, il s’est situé entre 9% et 19%. En 2023, le taux de chômage (13%) était d’un niveau comparable à celui des pires années 1999 (13,9%) et 2000 (13,6%). Trois ans après 2020, année de la crise de la pandémie du Covid 19, le pays n’a pas réussi à revenir au taux de chômage enregistré en 2019 et qui était de 9,2%. Dans la réalité, le volume du chômage est certainement plus important que les chiffres avancés. Pour différentes raisons, nous pouvons faire l’hypothèse selon laquelle une bonne proportion des personnes relevant du halo du chômage sont pratiquement des chômeurs. Il s’agit des personnes occupées dans des emplois très précaires, les découragés du marché du travail, des emplois clandestins, les femmes au foyer qui veulent travailler mais ne trouvent pas du travail et sont comptabilisées comme inactives.
Par ailleurs, du fait de la définition même de l’emploi, il suffit d’avoir travaillé une heure dans la semaine, dite de référence, pour ne pas être compté comme chômeur. Avec la faible création de l’emploi au Maroc, se développent de façon intensive des emplois précaires, à durée très courte, vulnérables…, le nombre de personnes dans le halo du chômage ne peut qu’augmenter. En prenant en considération le fait qu’une bonne proportion des personnes classées dans le sousemploi et des travailleurs «informels» est concernée par des emplois très précaires et vulnérables, il convient alors de les classer comme chômeurs. Ce faisant, le taux de chômage se situerait à des niveaux beaucoup plus supérieurs que ceux établis officiellement. Par ailleurs, une bonne proportion de la population active désignée par l’expression «NEET (acronyme signifiant ni en emploi, ni en formation, ni en éducation») et dont l’intégration socioéconomique constitue un défi majeur et une préoccupation capitale pour l’économie et la société, relève de la catégorie des chômeurs et vient alimenter le volume du chômage et du taux de chômage au niveau national. Selon une étude du Conseil économique, social et environnemental (CESE), le HCP a estimé qu’en 2022, un jeune marocain sur quatre, entre 15 et 24 ans, se trouve dans une situation de NEET, soit 1,5 million d’individus. Et le CESE de souligner «l’insuffisance des stratégies et politiques publiques consacrées à l’intégration socioéconomique de cette catégorie particulièrement vulnérable»(1). Différentes études ont identifié plusieurs causes ayant été à l’origine de ce profil (NEET) :
• i la défaillance du système éducatif : le décrochage scolaire massif est la première porte de sortie vers le statut NEET;
• ii- la transition difficile vers le marché de travail : la majorité des jeunes NEET sont des primo-demandeurs d’emploi qui se trouvent confrontés aux difficultés d’accès au marché de travail pour différentes raisons, dont principalement l’inadéquation de leur formation avec les besoins des entreprises;
• iii- les conditions socioéconomiques : les barrières sociales et culturelles, plus particulièrement dans les zones rurales, restreignent l’accès à l’éducation et à l’emploi, surtout pour les femmes. Soulignons que la situation que vit cette catégorie sociale se traduit par une grande perte au niveau du potentiel humain avec des conséquences lourdes sur les plans de la production, de la création des richesses et de la lutte contre la pauvreté et l’inclusion sociale. En comparaison internationale, le taux de chômage du Maroc en 2023 a été de loin supérieur à celui du monde (5,3%), des pays à revenu intermédiaire tranche inférieure (5,1%), des pays à revenu intermédiaire tranche supérieure (5,7%) et des pays à revenu élevé (4,6%). Il est bien au-dessus du taux de chômage des pays arabes (9,3%) et légèrement au-dessus de celui de l’Afrique du Nord (11,2%) (source : OIT, Observatoire sur le monde du travail, 31 mai 2023). Le taux de chômage concernant les femmes se situe à des niveaux encore plus élevés. Il s’est élevé à 18,3% en 2023, contre 11,5% pour les hommes. Ainsi donc, un peu moins d’un cinquième de la population active féminine est à l’enseigne du chômage.
A titre de comparaison, le taux de chômage féminin au Maroc en 2023 a été très au-dessus de celui concernant le monde (5,7%, source : OIT), l’Afrique (7,3%) et les pays arables (8,2%). Selon les statistiques officielles, le taux de chômage en milieu rural s’est établi à 6,3% en 2023, un taux qui est de loin inférieur au taux national. Nous considérons que le taux de chômage en milieu rural établi par le HCP est discutable. Tout porte à croire qu’il est en réalité plus élevé que les niveaux affichés. Outre la sécheresse qui sévit depuis plusieurs années au Maroc, plusieurs autres facteurs sont à l’origine des niveaux élevés du taux de chômage dans le monde agricole et rural. Parmi ces facteurs, citons tout d’abord la faible diversification des activités économiques en ce milieu, situation qui s’explique à son tour par plusieurs raisons, dont le grand déficit en matière d’aménagement des territoires, de conception et de préparation de projets de développement structurants au niveau de tous les territoires, les difficultés en matière de financement des projets, les déficits en matière d’éducation et de formation des jeunes, notamment dans le domaine de la formation professionnelle pour faciliter l’insertion de ces derniers dans le monde du travail, et donc la création d’emplois. Un deuxième facteur est constitué par l’impact de la mécanisation dans l’agriculture. Les processus de production dans ce secteur, aussi bien ceux concernant la production végétale que ceux relatifs à la production animale, deviennent de plus en plus mécanisés.
Le recours progressif aux machines pour les différentes opérations accomplies dans le cadre des systèmes de production (labours, semis, épandag d’engrais, désherbage, récolte….), particulièrement dans les exploitations modernes qui sont réputées être des unités de production pratiquant des systèmes de production intensifs et utilisant un volume important de main-d’œuvre, fait que la force de travail est remplacée par la machine. Sur le terrain, et depuis plusieurs années déjà, même les petites et les micro-exploitations font appel à la machine (tracteurs, moissonneuses-batteuses, batteuses…) pour effectuer leurs opérations culturales. Elles louent des machines pour un temps donné contre le service rendu par le propriétaire de ces machines. La mécanisation s’accélère aussi dans le cas de la production animale. Tout cela conduit à réduire l’emploi dans l’agriculture et alimenter le chômage en milieu rural.
On doit s’attendre à ce que ce phénomène de remplacement de l’homme par la machine dans le processus de production en agriculture prenne des dimensions plus importantes avec l’introduction et le développement de l’intelligence artificielle. Plusieurs facteurs interdépendants peuvent expliquer les niveaux du chômage et la dynamique de la création d’emploi au Maroc. Parmi ces facteurs, nous pouvons citer la croissance économique, le niveau et la structure de l’investissement, l’accès des producteurs au marché, la dynamique qui caractérise l’écosystème entrepreneurial, notamment la création et mortalité des entreprises, l’intensité et la qualité de l’accompagnement des porteurs de projets d’investissement, l’accès des entreprises au financement et le coût du financement, l’adéquation de la formation des travailleurs et des besoins des entreprises en matière de travail, la répartition des revenus, la fiscalité, l’aménagement du territoire.
A- Croissance économique et taux de chômage De l’examen de l’évolution des taux de croissance et des taux de chômage au Maroc sur la période 1999- 2023, il ressort que le taux de corrélation entre le taux de croissance du PIB en volume et du taux de chômage s’établit à -0,2824. Une corrélation linéaire faible. Les évolutions passées caractérisant l’économie marocaine sur une longue période (1999-2023) ont eu lieu dans des conditions où la croissance n’est pas créatrice d’emplois.
B- Structure de l’investissement ou la question de l’orientation du capital Il est bien connu que le taux d’investissement global au Maroc (où l’investissement public domine) au cours des dernières décennies est d’un niveau bien élevé (autour de 30%). Mais malgré cet effort, les gains de croissance obtenus sont modestes; la croissance moyenne tourne autour de 3%. Il est naturel qu’avec de tels taux de croissance, la marge de manœuvre pour créer suffisamment d’emplois est étroite. Mais il faut rappeler aussi que le taux de croissance économique ne dépend pas uniquement du volume ou du taux d’investissement, mais aussi d’autres facteurs, dont notamment la structure même de l’investissement [composition sectorielle, consistance de l’investissement (poids des composantes improductives telles que les achats fréquents de voitures de service par l’administration publique (y compris les collectivités territoriales), le renouvellement fréquent du système informatique des administrations et des entreprises et établissements publics, l’importance des dépenses de sécurité, etc.), le taux d’utilisation des capacités productives existantes (dépendant lui-même d’autres facteurs dont la disponibilité des matières premières et des autres intrants ainsi que leurs prix), le taux de valeur ajoutée, les facteurs institutionnels (gouvernance, fonctionnement de la justice…), la qualité de la force de travail dont dépend la maîtrise des technologies et d’une manière générale du niveau de développement du capital humain, la qualité de management des entreprises, l’accès aux marchés et au financement…].
Tous ces facteurs agissent et déterminent l’ICOR (Incremental Capital Output Ratio) qui est mesuré par l’inverse de l’efficacité marginale du capital (ΔP/ΔK) et qui est un indicateur de l’efficacité de l’investissement. Une meilleure efficacité de l’investissement génère une amélioration de la croissance qui crée en conséquence les conditions propices pour créer suffisamment d’emplois. L’examen de la structure de l’investissement au Maroc montre qu’une grande proportion de ce dernier se dirige vers le BTP et les services, qui sont des secteurs moins productifs et peu créateurs d’emplois. En 2015, des calculs que nous avons effectués dans le cadre d’une recherche(2) ont montré que ces deux secteurs s’accaparent 64% de la FBCF (Formation brute de capital fixe). Par contre, l’industrie et l’agriculture, qui constituent des secteurs à grand potentiel en matière de création de valeur ajoutée et d’emplois, n’ont bénéficié respectivement que de 33% et 2%. Nous savons également que la répartition des investissements entre les investissements d’infrastructures et les investissements directement productifs entre en jeu pour déterminer l’impact de l’investissement sur la croissance. Or, l’investissement en infrastructures de base - qui est le fait de l’Etatne produit ses effets que sur une longue période. Il faut donc, pour obtenir des taux de croissance plus élevés, que le privé s’engage davantage en matière d’investissement productif, créateur de grande valeur ajoutée et d’emplois conséquents. Un autre aspect saillant de la structure de l’investissement global est la participation du capital étranger à ce dernier à travers les investissements directs. Au sujet de l’impact des IDE sur l’emploi au Maroc, deux facteurs fondamentaux sont à l’origine de la limitation de la création des emplois : i- nombreux sont les investissements qui sont à degré d’intensité capitalistique (approchée par le rapport investissement/emplois) élevé; nous sommes en présence d’investissements dits capital using. A titre d’exemple, sur 19 projets d’investissement dont les conventions ont été signées en 2016, dix sont concernés par un rapport investissement/ emplois supérieur à 500.000 DH. Ce rapport est supérieur à 800.000 DH/emploi dans le cas de 8 projets; il dépasse de loin 1.000.000 DH/ emploi dans le cas de quatre projets(3); ii- faible intégration locale dans le cas de plusieurs filières de production industrielle. L’approvisionnement des usines du capital étranger en composants et matières se fait dans une très grande proportion depuis l’étranger. Le taux de pénétration des importations dans la production automobile au Maroc, à titre d’exemple, est très élevé. L’importation massive des biens intermédiaires (pièces, composants,…) de l’automobile aussi bien par les constructeurs que par les équipementiers pèse lourdement dans la valeur des exportations de ce secteur. De cette figuration résulte la fuite des effets d’induction et d’entraînement de l’investissement vers l’étranger, parmi lesquels figurent les énormes possibilités d’emplois qui sont perdues. Nous devons mentionner que ce faible degré de sourcing local caractérise aussi un grand nombre d’entreprises à capital marocain, résultat avant tout du faible développement industriel, et plus particulièrement les industries fabricant les biens de production. Il va sans dire que dans le cas de ces entreprises aussi, il y a une perte énorme en matière de création d’emploi. En considérant l’investissement public, on ne peut omettre de parler de la question du taux d’exécution des investissements. Les données officielles en la matière indiquent toutes un taux d’exécution très en deçà des prévisions. A titre d’exemple, dans un rapport de la Cour des comptes en 2016, les auteurs notent que «le taux moyen d’exécution des budgets d’investissement s’est inscrit depuis 2008 dans une tendance baissière.
Durant la période 2010-2015, il a oscillé autour de 62%». Parallèlement à ce phénomène (faiblesse du taux d’exécution des investissements publics), nous avons la pratique régulière et abusive des reports de crédits d’une année à l’autre; une anomalie lourde de conséquences, d’autant plus que les reports portent sur des montants de crédits considérables. Selon le rapport économique et financier accompagnant le projet de Loi de Finances 2016, «l’exécution des dépenses d’investissement au fil des Lois de Finances s’est caractérisée par une accumulation des reports de crédits qui se sont élevés à 21 milliards DH à fin 2012». Il va sans dire que ces deux phénomènes ayant trait à l’exécution des dépenses d’investissement et aux reports des crédits ne peuvent qu’être à l’origine d’une perte en matière de création d’emploi.
C- La défaillance des entreprises Les statistiques afférentes aux défaillances des entreprises établies par l’OMPIC, Bank Al-Magrib, Inforisk(4) et différentes études et recherches académiques, montrent une évolution inquiétante du phénomène. Ayant oscillé entre 1.730 et 5.808 entre 2007 et 2015, le nombre de défaillances des entreprises marocaines s’est situé à des niveaux plus élevés, voire inquiétants entre 2017 et 2024. De 8.000 en 2017, le nombre passe à 6.612 en 2020 pour remonter à 10.556 en 2021,12.397 en 2022, puis 14.245 en 2023 et 16.000 en 2024. La dissolution des entreprises a porté sur un très grand nombre d’entreprises. Le nombre est passé de 7.340 en 2017 à 7.175 en 2018, à 7.622 en 2019, avant de baisser à 5.421 en 2020, puis remonter à 8.263 en 2021, à 9.740 en 2022 et
à 10.905 en 2023. Pour le président de la Confédération marocaine des TPE-PME (A. El Fergui), les statistiques présentées par l’Observatoire marocain de la très petite, petite et moyenne entreprise (OMTPME) sur les défaillances des entreprises (2022-2023) sont très en deçà de la réalité. Il indique que la situation est bien plus grave : «les statistiques publiées par l’Observatoire sont erronées, parce qu’elles recensent uniquement les entreprises personnes morales et ne prennent pas en compte les TPE à personnes physiques, qui représentent pourtant plus de 66% du total des entreprises. Nous avions déjà dénombré la faillite de 33.000 entreprises personnes physiques et personnes morales en 2023». Bien plus, il remet en cause la définition de la TPE retenue par l’OMTPME, qui considère comme TPE toute entreprise dont le
chiffre d’affaires se situe entre 3 et 10 millions DH. Il constate que cette définition s’écarte de celle adoptée en 2013 lors du lancement de la stratégie relative à la TPE, qui fixe ce statut aux structures dont le chiffre d’affaires est inférieur à 3 millions DH et qui emploient moins de 10 personnes. L’écrasante majorité des entreprises défaillantes sont des TPE. Selon Inforisk, en 2023, ces dernières, qui constituent l’essentiel du tissu des entreprises au Maroc (65% en 2019/ HCP), ont représenté plus de 98% des défaillances d’entreprises dans le Royaume. Or, cette catégorie d’entreprises contribue dans une forte proportion à l’emploi. Selon la Banque mondiale et l’OMTPME, «les entreprises de 10 salariés ou moins contribuent à près de 86% de l’emploi au Maroc(5)». La forte mortalité des entreprises alimente donc
le chômage et contribue à augmenter le taux de chômage. Plusieurs facteurs se trouvent à l’origine de la défaillance des entreprises et du niveau élevé de leur mortalité, parmi lesquels on peut citer : i- la faiblesse des ressources financières de l’entrepreneur (fonds propres), particulièrement des TPE; ii- les difficultés d’accès au financement externe notamment bancaire; iii- les difficultés d’accès aux marchés, notamment les marchés publics du fait de la taille des entreprises; iv- des délais de paiement longs et qui impactent lourdement la trésorerie des entreprises et sont à l’origine de la défaillance financière de ces dernières; v- de grandes faiblesses au niveau de la qualification de la maind’œuvre et en matière de capacités de gestion; vi- absence ou mal préparation des business plan des projets par les porteurs de projets; vii- absence ou faiblesse de l’accompagnement des petites et micro-entreprises de la part des structures publiques concernées; viii- le niveau de développement économique du pays.
D- L’accès au financement Pour se reproduire, maintenir les emplois et pouvoir éventuellement créer de nouveaux emplois, les entreprises ont besoin de facilités d’accès au financement, et plus particulièrement les TPME qui concentrent une bonne partie de l’emploi au niveau national. Or, sur le terrain, et malgré une multitude de programmes et mesures mis en place par les pouvoirs publics pour faciliter l’accès de ces entreprises au crédit bancaire, seule une faible proportion des TPME, catégorie qui constitue selon différentes évaluations plus de 95% du tissu productif national, parvient à obtenir des crédits bancaires pour financer leurs besoins d’investissement et de fonctionnement. C’est là l’une des principales conclusions auxquelles nous avons abouti à l’issue d’une recherche qui a débouché sur la publication d’un ouvrage sous le titre : «Le système bancaire au Maroc». Les TPME sont confrontées régulièrement à de grandes difficultés pour accéder au crédit bancaire et souffrent à cause d’un sous-financement chronique(6). Des enquêtes de la Banque mondiale, du haut-commissariat au Plan et de la Banque centrale ont abouti au même résultat. Pour la Banque mondiale, le secteur financier est particulièrement absent dans les phases initiales de développement des entreprises. Elle cite les exigences élevées en matière de garantie comme obstacle au financement des jeunes entreprises innovantes et à fort potentiel de croissance. Dans le cas de l’agriculture, une étude datant de 2018 montre que «sur la base du système de financement actuel, 93% des exploitations sont exclues du financement».
E- L’accès aux marchés En matière d’accès au marché, il est bien connu qu’une fraction importante des TPME, même si leur production (physique) est importante, rencontre des difficultés de commercialisation de leurs produits à cause de plusieurs facteurs, dont notamment la faiblesse ou le manque de ressources financières, la faiblesse des revenus et donc du pouvoir d’achat de la majorité de la population (problème de la demande), le déficit en matière de plateformes de commercialisation de proximité, l’éloignement des petits et microproducteurs des grands centres de consommation (existence et qualité des infrastructures du transport, coûts de transport), le grand déficit en matière de compétences des entrepreneurs (faible niveau de qualification professionnelle, faiblesses en matière de capacités de management), manque d’appui de l’Etat à la formation des entrepreneurs, absence d’appui aux TPME et plus particulièrement aux TPE de la part d’organisations professionnelles desquelles relèvent leurs secteurs d’activité (Chambres d’agriculture, Chambres de commerce et de l’industrie, associations des producteurs, l’interprofession…). Dans le même ordre d’idées, il importe de soulever la question des obstacles que rencontrent les TPE pour accéder aux marchés et commandes publics. Souvent, elles en sont exclues au profit des moyennes et grandes entreprises.
En discutant de la Loi de Finances 2024, le président de la Confédération TPE-PME dénonce l’absence des décrets d’application de la loi 156 qui octroie un quota de 20% des commandes publiques aux TPEPME. S’agissant des produits agricoles, plusieurs aspects doivent être soulevés : i- le segment «commercialisation» n’a pas fait l’objet de l’intérêt qu’il faut dans le cadre des stratégies, programmes et plans de l’Etat en faveur de l’agriculture; ii- la faible capacité des petits et moyens agriculteurs à intégrer la chaîne de commercialisation. Cette faible capacité renvoie certainement à différents facteurs, dont la faiblesse de leur taille, l’absence d’organisation, la faiblesse de leurs capacités financières; iii- l’organisation professionnelle n’intègre pas suffisamment les petits et moyens agriculteurs autour d’un cadre coopératif réussi; iv- le poids des intermédiaires dans la commercialisation des produits : leur extrême diversité, souvent non-productive, en l’absence d’organisation et d’encadrement, pèse énormément sur le processus de commercialisation des produits agricoles. Ces intermédiaires accentuent de manière significative la spéculation au niveau de l’aval de la filière agricole.
F- Plusieurs études ont montré l’extrême disparité des richesses au Maroc La concentration des revenus alimente naturellement la concentration des richesses. Selon le rapport «Global Inequality 2022» établi par le laboratoire sur les inégalités mondiales (Glogal Inequality Laboratory), seuls 10% de la population possèdent plus de 63% de la richesse totale, tandis que 50% en possèdent moins de 5%. Nous considérons qu’une amélioration réelle de l’état de la répartition des revenus et des richesses est une action susceptible de servir la création d’emplois et la résorption du chômage. L’amélioration de l’état de répartition des revenus signifie que la richesse créée (le gâteau) doit être partagée de façon plus équitable en vue d’améliorer la part des couches sociales moins aisées et pauvres et réduire les inégalités qui prennent d’ailleurs, rappelons-le, différentes formes : écarts de salaires et de patrimoines, exclusion du marché de l’emploi, différences entre hommes et femmes, marginalisation de certains territoires, disparités dans l’accès à l’éducation et aux soins… G- La question de l’industrialisation L’industrie est le plus important secteur créateur d’emplois directs et indirects, et donc de revenus.
C’est le moteur de la croissance et de l’innovation et un pilier essentiel du développement. Il alimente tous les autres secteurs d’activité économique en inputs et biens intermédiaires nécessaires à leurs processus productifs et participe de ce fait à la création d’emplois au niveau de ces secteurs. L’industrie crée beaucoup d’emplois, d’emplois rémunérés et d’emplois formels. L’un des enseignements de l’histoire économique du monde est que c’est l’industrie qui a joué un rôle fondamental dans le développement des pays dits industrialisés et développés. C’est l’industrialisation qui a permis à des pays comme la chine, la Turquie, la Corée du Sud, Singapour, Taiwan, la Malaisie, etc. d’accéder au rang de pays émergents et d’accélérer leur cadence de développement. C’est l’industrialisation qui a permis à des pays comme le Japon, qui est dépourvu de ressources naturelles, d’être un pays développé. Dans le cas du Maroc, les différentes stratégies d’industrialisation qui se sont succédé depuis l’indépendance n’ont eu, globalement, que des résultats limités aussi bien en matière de création de richesses qu’au niveau de la création d’emploi et de la résorption du chômage. Nombreuses sont les études qui ont montré que si certains progrès ont été réalisés au cours des vingt dernières années, notamment en matière de production et d’exportation industrielles, force est de constater qu’il n’y a pas eu de saut qualitatif au niveau de la création des richesses et de l’emploi par le secteur industriel.
Nous pensons que le faible développement de l’industrie au Maroc et son impact très limité sur l’économie nationale, plus particulièrement en matière de création de richesses et d’emplois, est la résultante de plusieurs facteurs. Pour faire jouer au secteur industriel un rôle de moteur de la croissance, de création d’emploi et de pilier de développement, différents aspects doivent être examinées et il faut agir sur différents plans, et en premier lieu sur le plan conceptuel. Sur le plan conceptuel, l’industrialisation ne se résume pas en une simple juxtaposition ou addition d’entreprises industrielles. La politique industrielle doit prendre en compte la nécessité de densifier les échanges entre les différentes branches d’activité économiques et de multiplier les liaisons intersectorielles pour maximiser les effets d’entraînement et d’induction au profit de l’économie nationale. De nouvelles industries vont naître au voisinage de celles existantes, des innovations vont se développer, et tous ces processus vont permettre le développement de l’intégration entre les différents segments de chaînes de valeurs sur tout le territoire national et créer les conditions propices pour une véritable «atmosphère industrielle».
La qualité de la croissance réside dans son inclusivité, autrement dit par une croissance générée plus par l’imbrication des secteurs entre eux que par le rôle d’un secteur particulier. La question de la recherche et développement doit être prise en compte dans la stratégie de développement industriel : on ne peut pas imaginer un développement harmonieux et cumulatif de l’industrie nationale sans la mise en place et le développement d’une structure de recherche et développement. La R&D est le moteur de l’innovation sur laquelle repose l’amélioration de la productivité et de la compétitivité. Le Maroc doit améliorer son score en matière de dépenses en R&D qui stagne toujours autour de 0,7 à 0,8% du PIB. Le secteur privé doit prendre ses responsabilités en la matière : le peu de recherche et développement qui est effectué au Maroc est le fait des organismes publics. La participation du privé demeure faible. H- L’aménagement du territoire Si d’importants efforts ont été déployés au cours des dernières années en matière d’infrastructures de base, de grands déficits caractérisent l’aménagement du territoire au Maroc : industrialisation, infrastructures routières, infrastructures éducatives, plateformes de commercialisation, structures de recherche et développement, aménagements hydroagricoles, etc.
Toute politique d’aménagement du territoire suppose au préalable l’élaboration d’un diagnostic territorial qui permettra de connaître le potentiel productif du territoire concerné, action qui suppose à son tour l’existence de compétences nécessaires au niveau des différents échelons du territoire national : communes, provinces, régions. Les champs d’application des politiques d’aménagement du territoire sont naturellement divers : développement des infrastructures de base (routes, autoroutes, ports et aéroports, plateformes commerciales, barrages et réseaux d’irrigation, réseaux ferroviaires et télécommunications, écoles, hôpitaux, marchés de gros, souks hebdomadaires modernes…), création d’activités productives (création d’entreprises et développement de l’entrepreneuriat), grands projets structurants, armatures et réseaux urbains, création de conditions favorables à une intégration des segments des différentes chaînes de valeur (incitations fiscales, accompagnement des producteurs, dynamisation des organisations professionnelles et de l’interprofession, …), appui au développement de l’économie sociale et solidaire, etc. Une politique d’aménagement du territoire bien réfléchie et bien menée renforce l’attractivité et la compétitivité des territoires. Elle débouche in fine sur une élévation du niveau de la production et de la création d’emplois.
F. N. H. : Dans quelle mesure les nouveaux métiers du Maroc peuvent être créateurs d’emplois ?
L. E. A. : Dans le cadre des dernières stratégies industrielles (la dernière étant baptisée Plan d’accélération industrielle), nous avons assisté à l’émergence et l’expansion de nouveaux métiers industriels comme l’industrie automobile ou aéronautique. Des progrès notables ont été réalisés au niveau de la production et des exportations. Mais les résultats en matière d’emplois n’ont pas été conséquents. Le capital étranger a participé dans une forte proportion aux investissements effectués dans le cadre de ces nouveaux métiers. Mais force est de constater que le taux d’intégration locale est tel qu’il ne permet pas une amélioration conséquente de l’intégration intersectorielle à l’échelle de toute l’économie nationale, fondement d’une force création de valeur ajoutée et d’emplois. Une bonne proportion des inputs utilisés par ces industries sont importées, d’où l’exportation des effets d’induction de ces investissements.
En d’autres termes, la croissance de ces industries se traduit par une forte demande adressée aux entreprises situées à l’étranger et non aux entreprises marocaines. Se pose alors la question de savoir comment faire pour que ces nouveaux secteurs puissent devenir des locomotives pour les autres secteurs industriels traditionnels existants, qui emploient beaucoup de monde et qui vivent des difficultés face à la concurrence internationale. Par ailleurs, le Maroc s’est engagé sur la voie de la transformation digitale depuis les années 2000. Le processus a commencé au niveau des télécommunications avant de s’étendre à d’autres secteurs. En 2017, une loi a créé l’Agence de développement du digital. Dans un rapport du cabinet Mc Kinsey en 2019, il affirme que la digitalisation et tout ce qui en découle en termes d’automatisation toucherait plusieurs secteurs d’activités économiques, notamment l’industrie, l’activité minière, le secteur du transport et de l’entreposage, le secteur de l’information, de la santé, de l’éducation et de l’administration publique.
Dans le secteur privé, la digitalisation a permis le développement du télétravail; le e-commerce s’étend de plus en plus. Dans le secteur bancaire et financier, la digitalisation a réalisé une nette percée : au cours des 10 dernières années, nous avons assisté à une prolifération de solutions digitales proposées par les banques à leurs clientèles. Aujourd’hui, de nombreuses opérations sont effectuées à distance. Il est certain que la digitalisation a beaucoup d’avantages, dont : gain du temps, gains en coûts de transaction, amélioration de la productivité, accélération des procédures au niveau de la justice et de l’administration publique. Mais elle n’est pas sans grands risques et inconvénients : la destruction d’un grand nombre d’emplois. Dans le cas du système bancaire, à titre d’exemple, nous avons constaté une décélération de la croissance des emplois entre 2012 et 2018. A partir de 2019, s’ouvre une période de baisse des effectifs.
De 41.890 employés en 2018, on passe à 41.739 en 2019, à 40.914 en 2020, puis à 40.772 en 2021. Alors même que l’activité bancaire poursuit sa progression, nous avons assisté à une contraction du réseau bancaire et une réduction drastique du nombre d’employés qui font fonctionner les agences du fait de la digitalisation des process. D’aucuns avancent que la solution au chômage qui découlera de la digitalisation, viendra de la digitalisation elle-même et qu’il suffirait tout simplement d’appuyer le développement des startups qui développent des applications qui vont révolutionner le fonctionnement de plusieurs métiers et créer de nouveaux emplois en compensation. Seulement, on peut se demander i- si le volume de l’emploi qui va être créé par le digital pourra compenser le volume de l’emploi détruit; ii- le marché digital marocain peut-il supporter la concurrence étrangère, celle de grandes entreprises opérant à l’échelle internationale ? Nous considérons que l’enjeu de la digitalisation est tellement grand et important qu’il est nécessaire que cette question fasse l’objet d’une réflexion approfondie devant prendre en compte les intérêts à l’échelle aussi bien microéconomique que macro-économique. Discuter de la digitalisation conduit à soulever la question de l’intelligence artificielle et son rapport avec l’emploi. Nous avons, là aussi, un sujet qui mérite un grand débat.
F. N. H. : Comment jugezvous les différents programmes lancés par le gouvernement pour lutter contre le chômage ?
L. E. A. : Depuis la décennie 1990, la promotion de l’emploi et l’insertion professionnelle des jeunes ont été affichées comme une priorité de l’Etat. Lors des premières assises de l’emploi en 1998, des mesures avaient été adoptées et ayant pour objectifs de permettre aux jeunes d’acquérir une formation complémentaire et une expérience professionnelle en milieu du travail et d’encourager les jeunes diplômés à s’installer à leur propre compte. A partir de 2005 (initiatives d’emploi), des programmes ont été mis en place visant à faciliter l’insertion des jeunes chercheurs d’emploi dans le secteur privé formel : programmes «Idmaj» (2006) et «Tahfiz» (2016) pour promouvoir l’emploi salarié; programme «Taehil» (2007) et dispositifs d’appui pour améliorer l’employabilité; programmes «autoemploi» (appellation qui vient en 2013 remplacer celle de «Moukawalati» lancée en 2006) et «Forsa» (inscrite dans le programme gouvernemental 2021-2026 et ayant pour objet le soutien des jeunes entrepreneurs) comme appui à l’auto-emploi. En 2014, les pouvoirs publics avaient élaboré, sur la base d’un diagnostic de l’emploi, une stratégie concernant ce dernier, baptisée «Stratégie nationale de l’emploi» (SNE) portant sur la période 2015-2025. Dans le document de synthèse présentant cette stratégie, on peut lire que cette dernière «propose une nouvelle approche de la politique de l’emploi».
Dans la «vision stratégique» de la SNE, il a été prévu, entre autres, i- une création d’emplois très forte; ii- une augmentation de la population active (13,7 millions en 2025 contre 11,7 millions en 2013); iii- une augmentation du taux d’emploi (46,2% en 2025 contre 43,8% en 2013); iv- un taux de chômage en baisse (3.9% en 2025 contre 9,2% en 2013); v- une réduction de la perte annuelle des emplois dans le secteur primaire (7.192 emplois en moins en moyenne annuelle sur la période 2013-2025 au lieu de 48.000 dans le scénario tendanciel); vi- une création nette d’emploi dans le secteur industriel de 33.716 emplois en moyenne; vii- création nette d’emploi annuelle dans le secteur tertiaire de 174.000 emplois. Il y a ainsi un grand écart entre les prévisions de la stratégie de l’emploi 2015-2025 en matière de promotion d’emploi, de création d’emplois décents, d’atténuation des inégalités sur le marché du travail, d’une part, et les réalisations sur le terrain, d’autre part.
F. N. H. : Quel rôle la formation peut-elle jouer pour l’insertion des chômeurs ?
L. E. A. : La formation joue toujours un grand rôle pour l’insertion des chômeurs dans la mesure où elle améliore la qualification professionnelle de ces derniers et leurs compétences. Cependant, la formation ne peut à elle seule permettre l’accès des chômeurs au travail. Il faut bien que le fonctionnement global de l’économie autorise la création de davantage d’emplois, et donc de l’insertion des chômeurs. Ce qui conduit à s’interroger sur le développement industriel, le développement agricole, le développement des infrastructures, etc., qui autorisent la dynamisation de l’investissement et la création d’entreprises et donc de l’emploi.
F. N. H. : Les jeunes diplômés sont la catégorie la plus touchée par le chômage. Y a-t-il des mesures spécifiques pour les aider à intégrer le monde du travail ?
L. E. A. : Les données officielles montrent que les jeunes (15-24 ans) sont concernés par des taux de chômage élevés. Sur la période 2010- 2023, le taux de chômage de cette catégorie de la population est passé de 17,6% à 35,8%. Dans le milieu rural en particulier, le faible niveau de développement des activités économiques, et donc de l’offre d’emploi, a jeté une grande proportion de la population active dans le chômage. Ce sont plus particulièrement les jeunes (15-24 ans), ceux-là même qui sont concernés par des taux de chômage très élevés, lesquels ont atteint 16,3% en 2020, 15,9% en 2021, 16,5% en 2022 et 20,6% en 2023. Les diplômés du supérieur sont concernés par un taux de chômage le plus élevé comparativement aux autres catégories. En considérant la période 2015-2023, les taux de chômage concernant cette catégorie ont atteint des niveaux très élevés. Ils ont oscillé entre 21,6% (2019) et 25,9% (2023) au cours de la période.
Le taux atteint en 2023 est presque le double du taux de chômage à l’échelle nationale (13%). Il est le plus élevé depuis deux décennies. Il est de loin supérieur à celui des deux autres catégories, les «sans diplôme» et «le niveau moyen». En 2023, ces derniers étaient respectivement de 4,9% et 15,8%. Les diplômés en qualification professionnelle ne sont pas mieux lotis que les diplômés supérieurs. Le taux de chômage les concernant s’élève à 23,9% en 2023. Parallèlement à l’afflux massif des diplômés supérieurs sur le marché du travail, l’offre de travail au profit de ces derniers est faible. Plusieurs raisons peuvent être avancées pour expliquer la faible insertion professionnelle de cette catégorie :
i- l’inadéquation des formations avec la demande du marché du travail, un fait (une défaillance) dont on parle depuis plusieurs décennies et qui pose toujours la question de la qualité du système d’éducation et de formation au Maroc;
ii- la croissance économique est peu créatrice d’emplois. Quelques détails sur cette question sont présentés dans le troisième axe de ce travail; iii- lorsque les entreprises recrutent les diplômés, plus particulièrement les PME, elles ont une forte propension à recruter les diplômés de formation intermédiaire ou de niveau moyen [les diplômés de l’enseignement collégial, les diplômés de l’enseignement secondaire, les diplômés de qualification professionnelle (DQP) et de spécialisation professionnelle (DSP)], pour minimiser le coût salarial;
iv- souvent, les niveaux de salaires que proposent les entreprises aux diplômés du supérieur ne correspondent pas à leur diplôme et leur niveau de formation. Ces derniers sont découragés, refusent l’offre qui leur est faite et préfèrent attendre une meilleure opportunité. Malheureusement, l’attente risque fort probablement de durer longtemps; v- dans beaucoup de cas d’entreprises familiales, même si elles disposent de moyens suffisants, elles recrutent un seul ingénieur qui va s’occuper de plusieurs tâches (production, marketing, commercial), là aussi, pour faire des économies sur salaires; vi- la faiblesse des rapports entre l’université et l’entreprise ne favorise pas la promotion de l’emploi : pour donner plus de chances aux diplômés du supérieur en matière de recrutement, les entreprises doivent s’organiser pour accorder des stages d’une durée déterminée aux diplômés supérieurs, notamment dans le cadre de la préparation de leurs Projets de fin d’études (PFE), pour faciliter un apprentissage professionnel adéquat et, par voie de conséquence, leur insertion professionnelle;
vii- Il n’y a pas de dispositif ou de mécanisme solide pour faciliter l’engagement des diplômés du supérieur dans l’entrepreneuriat. Toutes les mesures prévues par les pouvoirs publics pour promouvoir la création d’entreprises et soutenir les TPME n’ont pas débouché sur des résultats conséquents. La non-absorption des diplômés par l’économie marocaine, et plus spécialement des diplômés du supérieur, se traduit par une perte de grande ampleur du capital humain qui affecte le retour sur l’investissement qui a été engagé dans l’éducation. Un capital humain dévalorisé, peut-on dire. L’une des conséquences de la faible insertion des diplômés supérieurs est la fuite des cerveaux, phénomène que connaît le Maroc depuis plusieurs années et qui ne fait que s’aggraver de plus en plus, avec toutes ses conséquences sur l’économie nationale.
F. N. H. : En plus du chômage, il y a aussi le sousemploi. Quelle en est votre évaluation ?
L. E. A. : A côté du chômage, le sous-emploi (SE) constitue un autre indicateur important de la performance du marché du travail. Le SE est l’expression d’une sous-utilisation de la force de travail. Il représente une mesure importante du potentiel inexploité de la maind’œuvre, situation qui est à l’origine de pertes de productivité et de rentabilité et de coûts socioéconomiques importants. Dans sa définition du sous-emploi, le HCP retient deux formes : le SE lié au temps de travail et le SE lié aux situations d’emploi inadéquat. S’agissant de la première forme, la définition du HCP considère comme sous employée toute personne âgée de 15 ans et plus ayant travaillé au cours de la semaine de référence moins de 48 heures et disposée et disponible à faire des heures sup reflète donc un nombre insuffisant d’heures de travail par rapport à une situation d’emploi alternative dans laquelle une personne est disposée et disponible à s’engager. La seconde forme de SE renvoie à une situation concernant tout travailleur ayant travaillé plus de 48 heures et qui est à la recherche d’un autre emploi ou disposé à changer d’emploi pour inadéquation de son emploi avec sa formation, sa qualification ou l’insuffisance de revenu procuré par son travail actuel. Au Maroc, le SE est prégnant depuis de nombreuses années; il constitue un phénomène structurel. Il concerne une population active occupée importante et son taux demeure élevé. Sur la période 2010-2023, la moyenne de la population active occupée en SE est de 1.065.429. Le taux global moyen du sous-emploi pour la période considérée (2010-2023) s’élève à 10%. Il a atteint des niveaux supérieurs à 11% en 2010 et 2016. Il a été de 10,7% en 2020 et de 9,8% en 2023. Quant à la structure du SE en fonction du sexe, les données montrent que le sous-emploi touche beaucoup plus les hommes que les femmes. Pour 2023, les taux respectifs s’élèvent à 10,90% et 5,80%. Par secteurs d’activité économique, les données disponibles montrent que le BTP se distingue par le taux de sous-emploi le plus élevé. Entre 2020 et 2023, ce taux s’est situé entre 15,30% (2018) et 19,20% (2023). Le secteur «Agriculture, forêt et pêche» vient en deuxième position avec un taux variant entre 9,10% (2012) et 12,70% (2010). Le secteur des «services» vient en troisième position avec des taux de sous-emploi oscillant entre 7,20% (2022) et 10,70% (2013). Quant à l’industrie, elle est toujours concernée par un taux de SE le plus bas. Sur la période concernée, il a oscillé entre 6,20 et 8,70%.